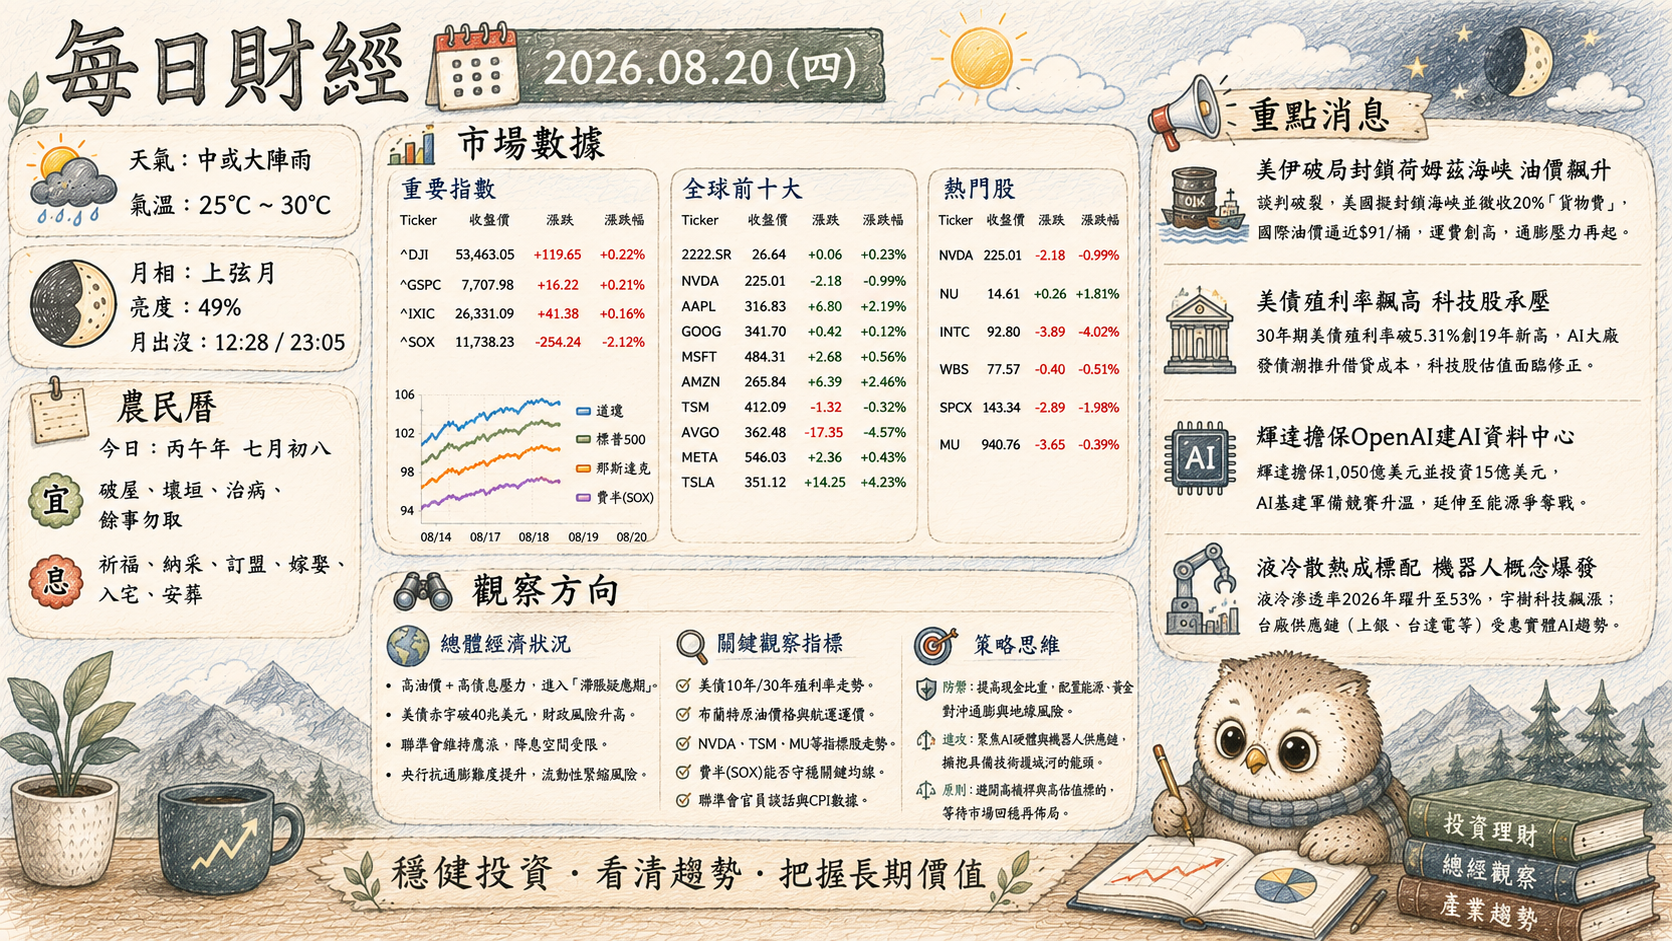
- 天氣: 中或大陣雨 🌧️
- 氣溫: 25°C ~ 30°C
- 月相: 上弦月 🌓 (亮度 49%)
- 月出沒: 12:28 / 23:05
# 農民曆
- 今日: 丙午年 七月初八
- 宜: 破屋, 壞垣, 治病, 餘事勿取
- 忌: 祈福, 納采, 訂盟, 嫁娶, 入宅, 安葬
# 市場數據
重要指數
| Ticker | Close Price | Change | Change Pct |
|---|---|---|---|
| ^DJI | 53,463.05 | 119.65 | 0.22 |
| ^GSPC | 7,707.98 | 16.22 | 0.21 |
| ^IXIC | 26,331.09 | 41.38 | 0.16 |
| ^SOX | 11,738.23 | -254.24 | -2.12 |
全球前十大
| Ticker | Close Price | Change | Change Pct |
|---|---|---|---|
| 2222.SR | 26.64 | 0.06 | 0.23 |
| NVDA | 217.56 | -2.18 | -0.99 |
| AAPL | 316.83 | 6.80 | 2.19 |
| GOOG | 341.70 | 0.42 | 0.12 |
| MSFT | 484.31 | 2.68 | 0.56 |
| AMZN | 265.84 | 6.39 | 2.46 |
| TSM | 412.09 | -1.32 | -0.32 |
| AVGO | 362.48 | -17.35 | -4.57 |
| META | 546.03 | 2.36 | 0.43 |
| TSLA | 351.12 | 14.25 | 4.23 |
熱門股
| Ticker | Close Price | Change | Change Pct |
|---|---|---|---|
| MRNA | 174.38 | 111.42 | 176.97 |
| NU | 14.61 | 0.26 | 1.81 |
| INTC | 92.80 | -3.89 | -4.02 |
| WBS | 77.57 | -0.40 | -0.51 |
| AAL | 13.86 | -0.19 | -1.35 |
| MU | 937.11 | -3.65 | -0.39 |
# 重點消息
美財政部擴大回購救市,美債殖利率回落難掩40兆債務風暴。
美國財政部宣布翻倍長債回購規模,促使一度逼近5%警戒線的10年期美債及創19年新高的30年期美債殖利率回落,美元走軟,黃金現貨暴彈重回每盎司4,400美元上方。然而,Fed 7月會議紀錄顯示,若通膨未降,官員仍傾向升息。華爾街分析師警告,財政部干預僅是短效止痛藥,難解美國國債總額突破40兆美元的結構性赤字危機。高盛指出,AI融資熱潮與財政擴張交織,恐加劇債務利息負擔,逼迫聯準會維持高利率,市場須防範長期借貸成本攀升對美股估值的實質壓抑。
晶片巨頭市況震盪:SK海力士砸40兆韓元救市,台積電埃米技術領先、三星代工漲價。
受AI估值泡沫疑慮衝擊,日經及韓股因長債標售不佳而暴跌。為穩固信心,SK海力士宣布實施南韓史上最大規模的40兆韓元(約280億美金)庫藏股註銷計畫,因應大摩警告傳統DRAM與NAND可能因HBM產能排擠而迎來高價自噬風險。在此同時,台積電A16埃米級製程技術取得重大突破,預計速度提升10%、功耗降低20%,鞏固產業絕對領先地位;三星顯示與晶圓代工則因先進產能供不應求,趁勢向台灣等客戶調漲代工價格達15%。半導體產業利潤正高度向具備技術與產能壁壘的巨頭集中。
輝達H200晶片小幅輸中,AI算力衍生商品問世與實體機器人概念爆發。
英媒揭露美國官方放行小批量輝達H200晶片出口中國,字節與騰訊各獲1萬顆,雖仍面臨地緣政治瓶頸,但已舒緩中企AI訓練燃眉之急。同時,華爾街正籌備推出與台積電、輝達GPU價格掛鉤的「AI算力衍生性金融商品」,算力正式邁向大宗商品化。此外,實體AI(具身智能)概念暴紅,中國機器人龍頭宇樹科技於陸股掛牌首日暴漲6.3倍,帶動技術同源、供應鏈重疊的台廠(如上銀、台達電雙臂機器人、和椿、廣運等精密製造商)加速將實體AI導入工廠生產線,開拓半導體與CPO外延商機。
# 觀察方向
總體經濟發展狀況:赤字擴張與通膨粘性拉扯,陷入「二次滯脹疑慮期」
- 週期定位: 當前全球經濟處於「晚期擴張向輕度滯脹過渡」的脆弱階段。美股大盤(S&P 500、道瓊)表面平穩,但費城半導體指數(SOX)單日大跌 2.12%,透露高估值科技股的疲態。美國財政部翻倍長債回購僅是短期給予市場止痛藥,美元走軟與黃金現貨飆破每盎司 4,400 美元,實質反映資金正加速逃離逾 40 兆美元的美國國債結構性赤字。
- 隱藏風險與利多:
- 結構性風險: Fed 7月會議紀錄釋放鷹派訊號(若通膨居高不下仍不排除升息),配合美債殖利率高企,將直接壓抑高 Beta 科技股估值。大摩警告傳統記憶體遭 HBM 產能排擠,SK 海力士砸 40 兆韓元救市,顯示 AI 資本支出若無法快速轉化為盈利,恐引發產業高價自噬風險。
- 產業面利多: 台積電 A16 埃米級技術突破與三星調漲代工價,證明先進製程龍頭仍具備極強定價權;輝達 H200 放行中國與 AI 算力衍生商品問世,配合宇樹科技帶動的實體 AI(機器人)熱潮,正為製造業自動化開闢二次成長曲線。
全球股市觀察點與老練投資人的策略佈局
- 未來一至兩週動向風向球: 美債 10 年期殖利率能否守穩 5% 關卡下方,以及「費半指數與巨頭分化」的擴散效應。當前美股呈現「軟體與消費巨頭(AAPL、AMZN、TSLA)撐盤,硬體與晶片(AVGO -4.57%、INTC -4.02%)重挫」的分化格局,市場正嚴格檢視 AI 供應鏈的實質獲利能力。
- 核心觀察指標:
- 總經與債券: 美國 10 年期及 30 年期美債殖利率走向、黃金 4,400 美元支撐力道、Fed 官員對通膨之最新表態。
- 關鍵個股與籌碼: 輝達(NVDA)與台積電(TSM)是否能在均線止跌;博通(AVGO)與英特爾(INTC)修正是否停歇;台股機器人與 CPO 概念股(如台達電、上銀等)之法人籌碼集中度。
- 【策略思維】:老練投資人的配置防線
面對「債務風暴+AI估值檢驗」的局勢,資深機構法人普遍採取 「啞鈴型防禦策略(Barbell Strategy)」:
- 防守端(抗通膨與防禦): 增配實物黃金與具備龐大自由現金流、定價權極高的科技龍頭(如 AAPL、AMZN),用以對沖 Sovereign Debt(主權債務)危機與利率長期居高不下的風險。
- 進攻端(嚴選護城河): 出清無定價權、資本支出負擔過重的中游半導體廠;轉向鎖定具備絕對技術壁壘(台積電埃米生態系)及具備實體 AI 落地變現能力的精密製造與 CPO 龍頭,在震盪中進行「去劣留優」的精準配置。
- 本文內容由 AI 參照網路資訊分析,於
2026-08-20 05:05協助生成,僅供參考 - 如遇休市,資料為前一交易日收盤數據
- 來源: https://jtkafe.com/finance/2026-08-20/