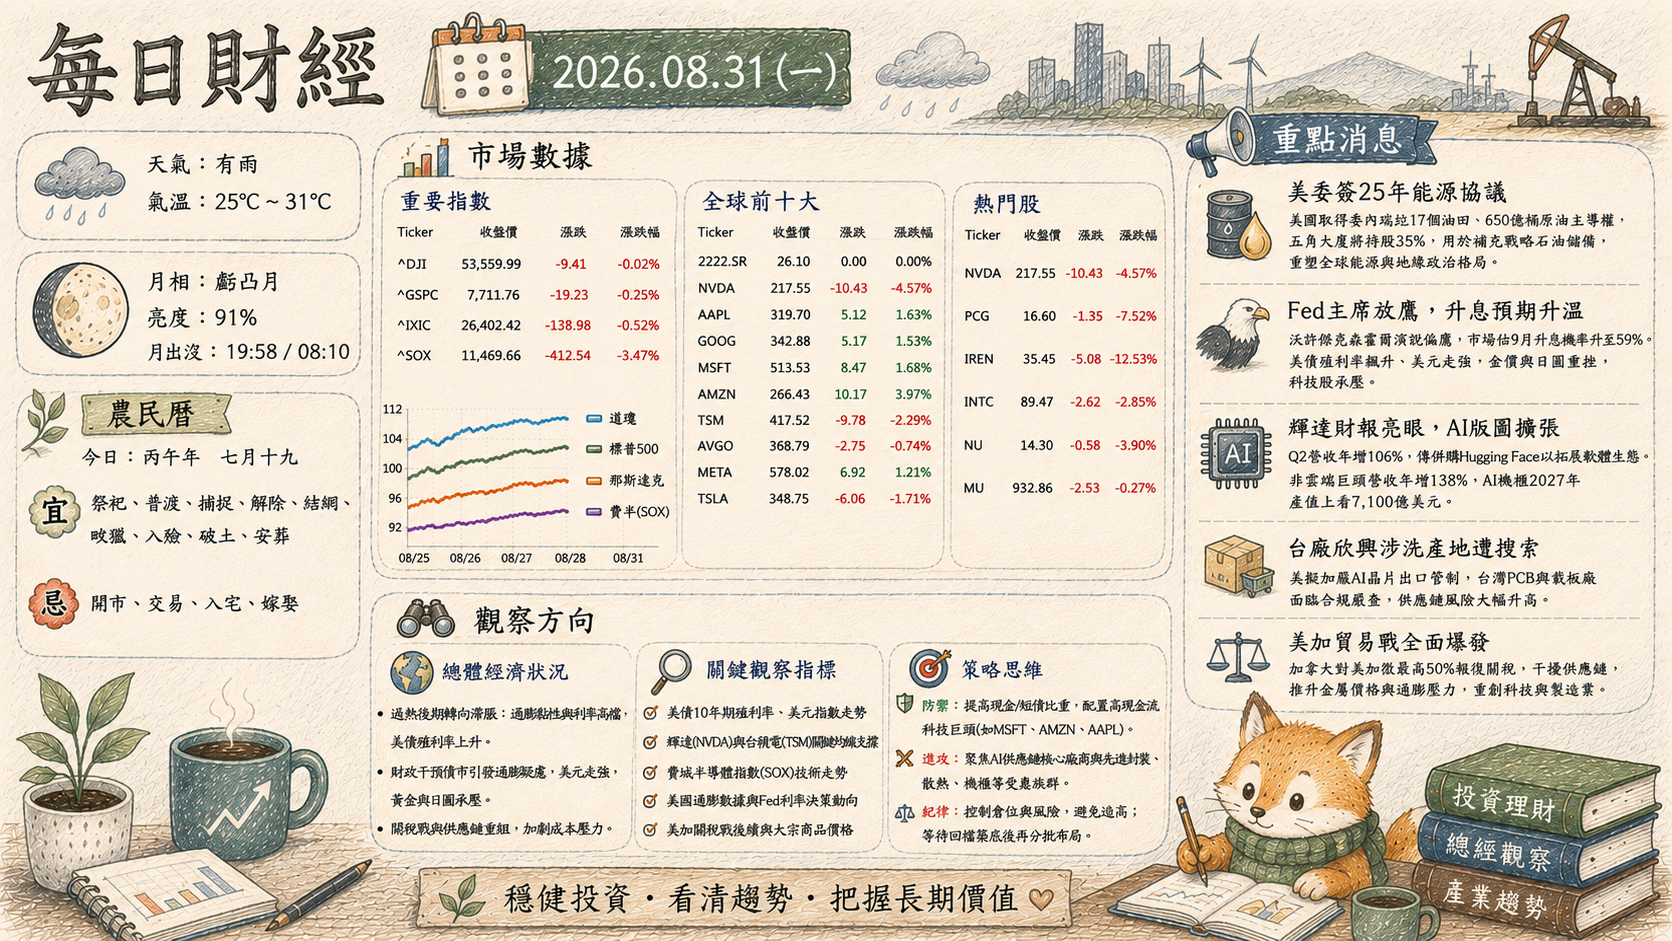
- 天氣: 有雨 ☀️
- 氣溫: 25°C ~ 31°C
- 月相: 虧凸月 🌖 (亮度 91%)
- 月出沒: 19:58 / 08:10
# 農民曆
- 今日: 丙午年 七月十九
- 宜: 祭祀, 普渡, 捕捉, 解除, 結網, 畋獵, 入殮, 破土, 安葬
- 忌: 開市, 交易, 入宅, 嫁娶
# 市場數據
重要指數
| Ticker | Close Price | Change | Change Pct |
|---|---|---|---|
| ^DJI | 53,559.99 | -9.41 | -0.02 |
| ^GSPC | 7,711.76 | -19.23 | -0.25 |
| ^IXIC | 26,402.42 | -138.98 | -0.52 |
| ^SOX | 11,469.66 | -412.54 | -3.47 |
全球前十大
| Ticker | Close Price | Change | Change Pct |
|---|---|---|---|
| 2222.SR | 26.14 | 0.04 | 0.15 |
| NVDA | 217.55 | -10.43 | -4.57 |
| AAPL | 319.70 | 5.12 | 1.63 |
| GOOG | 342.88 | 5.17 | 1.53 |
| MSFT | 513.53 | 8.47 | 1.68 |
| AMZN | 266.43 | 10.17 | 3.97 |
| TSM | 417.52 | -9.78 | -2.29 |
| AVGO | 368.79 | -2.75 | -0.74 |
| META | 578.02 | 6.92 | 1.21 |
| TSLA | 348.75 | -6.06 | -1.71 |
熱門股
| Ticker | Close Price | Change | Change Pct |
|---|---|---|---|
| NVDA | 217.55 | -10.43 | -4.57 |
| PCG | 16.60 | -1.35 | -7.52 |
| IREN | 35.45 | -5.08 | -12.53 |
| INTC | 89.47 | -2.62 | -2.85 |
| NU | 14.30 | -0.58 | -3.90 |
| MU | 932.86 | -2.53 | -0.27 |
# 重點消息
美委簽訂25年歷史性石油協議,美國掌控650億桶戰略儲量重塑地緣能源格局。
川普政府與委內瑞拉臨時政府敲定25年世紀能源協議,美方取得委國17個油田、高達650億桶原油的多數主導權,控制其55%的有效產出。五角大廈預計將持有該合資案35%股份,所得原油將用於補充降至43年新低的美國戰略石油儲備(SPR)。此舉除解決AI數據中心及全球能源供應缺口外,亦被視為美國插手委國主權、重擊中國與伊朗中東能源版圖的地緣政治重手。儘管委國在野陣營及民間強烈抗議此為「新殖民主義」,但在美委雙方強力推動下,全球石油供應鏈與印太戰備地緣政治已被重新定義。
聯準會主席沃許放鷹點燃升息預期,美股四大指數罕見背離預示秋季反轉。
聯準會(Fed)主席沃許在傑克森洞年會發表鷹派言論,對通膨復燃表示憂慮,並主張維持偏緊縮政策。法國外興估計Fed至明年三月恐再升息三次,推升美債殖利率飆升、美元指數強彈,金價與日圓則雙雙重挫,日圓再度失守160大關,迫使美日干預破功。宏觀流動性收緊導致美股走勢震盪,四大指數出現罕見背離。市場分析師與美銀示警,輝達財報利多僅維持一天便隨即失靈,市場多空拉鋸在9月開局將見分曉,美股在升息與地緣政治兩大潛在反轉變數下,秋季恐將迎來熊牛易位的劇烈修正。
輝達與OpenAI科技版圖重組,半導體大廠欣興涉洗產地拉響合規警報。
全球AI與半導體產業迎來重大重組。市場傳出輝達(Nvidia)擬以129億美元天價購併開源AI平臺Hugging Face,欲將優勢自硬體GPU延伸至軟體與模型生態系。與此同時,OpenAI宣布因馬斯克多次違約,將於11月斷供SpaceX旗下的Cursor AI模型,馬斯克則冷回「根本不在乎」,巨頭矛盾再度升級。硬體合規層面,美國正計劃對中國實施更嚴格的AI算力管制,防堵中企透過海外數據中心租用晶片;而台灣PCB與封裝載板大廠欣興電子因涉嫌貼牌「洗產地」遭檢調搜索,總經理與副總交保,顯見在美中科技戰下,跨境分工的供應鏈合規性已面臨史無前例的嚴格檢視。
# 觀察方向
總體經濟發展狀況:過熱向滯脹隱憂過渡,流動性緊縮觸發板塊大挪移
從聯準會(Fed)主席沃許的鷹派表態與市場數據交叉比對來看,全球經濟正處於 **「過熱末期轉向二次滯脹疑慮」**的敏感轉折點。市場估計明年三月前恐再升息三次,直接引爆美債殖利率飆升與美元強彈,致使日圓失守 160 大關、金價承壓,實質緊縮的宏觀流動性正在抹煞先前市場對降息的樂觀預期。
數據背後揭露了極度不對稱的資產輪動。四大指數雖僅微幅震盪(標普 -0.25%),但費城半導體狂跌 -3.47%、輝達(NVDA)大摔 -4.57%,反觀亞馬遜(AMZN +3.97%)、蘋果與微軟逆勢收紅。這顯示市場並非全面潰敗,而是在「升息預期復燃」與「地緣政經重組」下進行防禦性洗牌。
- 潛在總經風險:美中科技戰升級至「地緣合規嚴查」,台灣載板大廠欣興涉嫌洗產地遭搜索,說明跨境供應鏈法規風險已實質衝擊硬體估值;加上美國嚴密防堵海外轉租算力,半導體供應鏈短期面臨資本支出與合規成本雙重擠壓。
- 潛在總經利多:美委簽訂 25 年能源協議控制 650 億桶原油,五角大廈直接入股主導供應,長期有助於補滿美國戰略石油儲備(SPR)並平抑中東地緣通膨風險,為 AI 數據中心的巨大電力需求提供中長期能源底氣。
全球股市觀察點:半導體合規地震與殖利率衝頂下的應對策略
未來一到兩週內,全球股市最關鍵的動向風向球為 **「半導體硬體股能否在合規利空下止跌」**以及 「美債殖利率衝高回落的時點」。
核心監控指標:
- 關鍵個股與供應鏈:盯緊輝達(NVDA)能否在 210 美元關鍵支撐築底,以及台積電 ADR(TSM)與欣興(3037)等台股供應鏈是否出現合規風暴延燒的停損賣壓。
- 技術與資金面:費城半導體指數(SOX)是否回檔至季線(50 MA)尋求支撐;美元/日元(USD/JPY)在 160 關卡的央行防線動態。
- 重點經濟事件:留意 9 月美國通膨數據(CPI/PCE)與就業數據,驗證沃許「升息三次」預期的實現機率。
老練投資人的策略思維: 面對秋季可能發生的熊牛易位修正,成熟資本不會盲目恐慌殺跌,而是採取**「棄硬採軟、拉高防禦」**的配置防線:
- 轉移配置重心的防線:降低高估值、高合規風險的半導體硬體比重,轉向現金流極其充沛、具備 AI 軟體生態系與防禦屬性的科技巨頭(如 AMZN、MSFT)。
- 進場與避險邏輯:提升現金與短債比例以因應流動性緊縮;在拉回修正中,僅針對受益於美委能源協議的「實體能源/電力基建」以及「AI 軟體平台」進行分批梯次布局,靜待 9 月市場利空消化完畢。
- 本文內容由 AI 參照網路資訊分析,於
2026-08-31 05:04協助生成,僅供參考 - 如遇休市,資料為前一交易日收盤數據
- 來源: https://jtka.cc/sQVg3MM