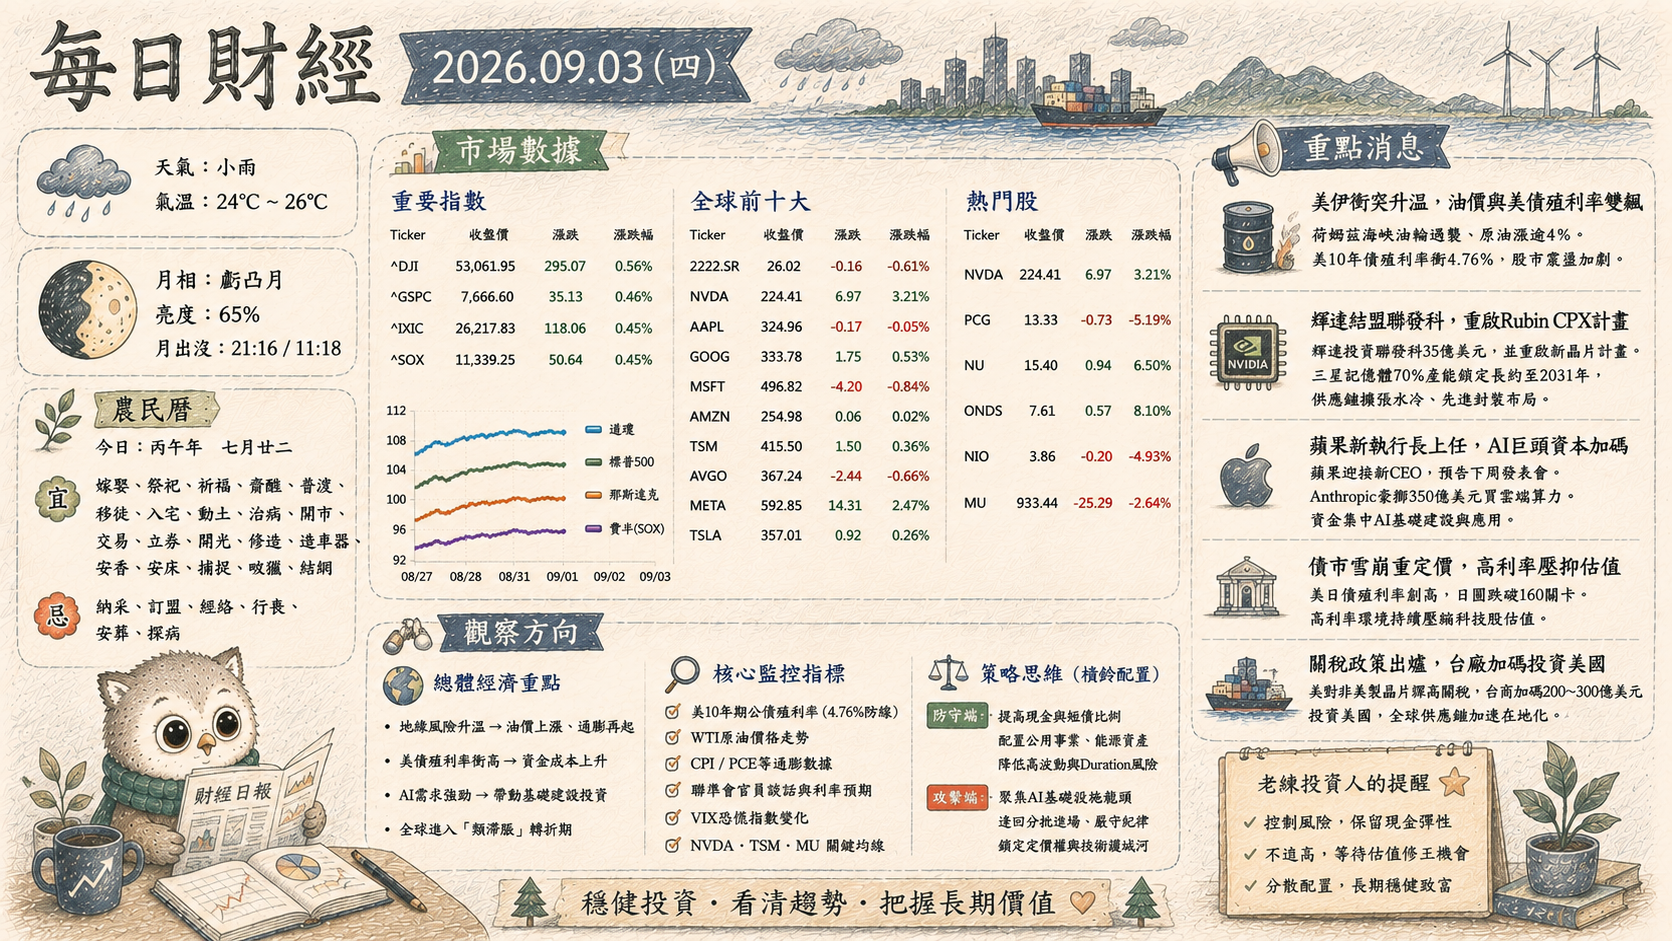
- 天氣: 小雨 🌦️
- 氣溫: 24°C ~ 26°C
- 月相: 虧凸月 🌗 (亮度 65%)
- 月出沒: 22:04 / 11:18
# 農民曆
- 今日: 丙午年 七月廿二
- 宜: 嫁娶, 祭祀, 祈福, 齋醮, 普渡, 移徙, 入宅, 動土, 治病, 開市, 交易, 立券, 開光, 修造, 造車器, 安香, 安床, 捕捉, 畋獵, 結網
- 忌: 納采, 訂盟, 經絡, 行喪, 安葬, 探病
# 市場數據
重要指數
| Ticker | Close Price | Change | Change Pct |
|---|---|---|---|
| ^DJI | 53,061.95 | 295.07 | 0.56 |
| ^GSPC | 7,666.60 | 35.13 | 0.46 |
| ^IXIC | 26,217.83 | 118.06 | 0.45 |
| ^SOX | 11,339.25 | 50.64 | 0.45 |
全球前十大
| Ticker | Close Price | Change | Change Pct |
|---|---|---|---|
| 2222.SR | 26.02 | -0.16 | -0.61 |
| NVDA | 224.41 | 6.97 | 3.21 |
| AAPL | 324.96 | -0.17 | -0.05 |
| GOOG | 333.78 | 1.75 | 0.53 |
| MSFT | 496.82 | -4.20 | -0.84 |
| AMZN | 254.98 | 0.06 | 0.02 |
| TSM | 415.50 | 1.50 | 0.36 |
| AVGO | 367.24 | -2.44 | -0.66 |
| META | 592.85 | 14.31 | 2.47 |
| TSLA | 357.01 | 0.92 | 0.26 |
熱門股
| Ticker | Close Price | Change | Change Pct |
|---|---|---|---|
| NVDA | 224.41 | 6.97 | 3.21 |
| PCG | 13.33 | -0.73 | -5.19 |
| NU | 15.40 | 0.94 | 6.50 |
| ONDS | 7.61 | 0.57 | 8.10 |
| NIO | 3.86 | -0.20 | -4.93 |
| MU | 956.08 | 22.64 | 2.43 |
# 重點消息
美國半導體關稅框架曝光,台廠加碼對美投資防禦關稅衝擊
美國川普政府半導體關稅架構出爐,商務部與財政部提名人盧特尼克證實,非美製造晶片將面臨高額關稅,但在美設廠製造者可豁免。此舉旨在迫使晶片巨頭赴美建廠,降低美國財政赤字。為因應關稅風險,台灣經濟部與產業界宣布台商將啟動新一波對美投資,加碼金額達200億至300億美元。此舉反映全球晶片供應鏈在政治壓力下,正加速從「台灣製造(MIT)」朝向「與台灣共同製造(Made with Taiwan)」的在地化生產模式轉型。
輝達與谷歌重金認購聯發科ECB,綁定台廠三年先進製程產能
聯發科發行海外可轉換公司債(ECB),獲晶片霸主輝達(策略性投資35億美元)及科技巨頭谷歌大舉認購。聯發科副董事長蔡力行證實,其NVLink技術已開始貢獻營收。為因應AI與機器人市場的爆發性成長,聯發科已提前向台積電、日月光及欣興等台廠預約未來三年的先進製程與高階載板產能。此樁投資案彰顯美商對台廠技術的信任,更強化了台灣在全球AI晶片生態系中不可或缺的防禦堡壘角色。
全球債市面臨雪崩式重定價,美日債殖利率飆升衝擊匯市
因通膨陰霾未散、AI基礎建設發債潮搶奪資金及美伊戰火再起,全球長天期債券爆發雪崩式拋售。美國10年期公債殖利率直逼4.8%警戒線,日本10年期國債殖利率更突破3%創30年新高,導致日圓兌美元跌破160大關。美國財政部長貝森特試圖以債券回購 calm 市場的策略遭到質疑,美日央行在升息與干預匯市間面臨嚴峻政策抉擇。長債殖利率維持高檔,將持續壓縮全球科技股的估值擴張空間。
AI硬體需求半年翻倍,台積電啟動全球同時建20廠計畫
台積電共同營運長侯永清指出,全球AI需求在短短半年內呈現倍增,導致半導體設備採購與供應鏈面臨極大擴產壓力。為因應此一失速增長,台積電規劃在全球「同時建設20座晶圓廠」,設備採購量近乎翻倍。雖然產能擴張速度驚人,但在先進封裝(CPO光耦合技術)與高階載板的技術加持下,台廠優勢依然穩固,再次確立全球AI硬體高度依賴台灣供應鏈的戰略鐵律。
美伊衝突引發荷姆茲危機,川普拉攏委內瑞拉重塑能源版圖
美伊地緣政治衝突惡化,川普政府恢復荷姆茲海峽封鎖、對過往貨物課徵20%費用,重燃市場對通膨的擔憂。為平抑國內油價並防止期中選舉失利,川普政府採取「以委代伊」策略,主導雪佛龍投資70億美元開發委內瑞拉石油,力求5年內將該國原油產量翻倍至每日200萬桶並嚴防中國染指新收益。此一地緣政治角力正劇烈改寫全球能源供應版圖與通膨走向。
# 觀察方向
總體經濟脈絡:結構性過熱與二次通膨交織的「微型滯脹」
從最新市場數據與政經局勢交叉比對可見,全球總體經濟正處於 「結構性過熱與滯脹風險並存」的週期末端。
一方面,科技巨頭龐大的AI資本支出(台積電啟動全球建20廠、輝達與谷歌重金認購聯發科ECB)展現強大的生產力革命拉動力,支撐美股三大指數與半導體指數(SOX +0.45%)維持高檔,輝達(NVDA +3.21%)更扮演市場信心支柱。
然而,隱藏在資本市場榮景背後的總經風險急劇升溫:
- 美債殖利率直逼4.8%與日圓失守160:反映AI基礎建設發債搶錢與美伊地緣政治再起(荷姆茲海峽封鎖),全球債市正遭受二次通膨與財政赤字的雪崩式重定價。
- 關稅牆與供應鏈碎片化:川普政府的非美晶片關稅政策,迫使台廠加碼200億至300億美元對美投資。此舉雖利多在地製造,卻將長期拉高整體半導體生產成本,壓抑企業利潤率。
現階段全球經濟並非陷入傳統衰退,而是由AI科技通膨與地緣政治能源危機共同推升的「微型滯脹(Stagflation)」。
全球股市觀察點與策略佈局
未來一至兩週內,全球股市的核心風向球在於 「4.8% 美債殖利率的重力拉扯,能否被 AI 營收實質落地的成長速度所抵銷」。市場資金正從高估值、受通膨與關稅傷及本業的族群(如 PCG -5.19%、NIO -4.93%)撤出,高度轉移至具備絕對技術壟斷力的龍頭。
核心觀察指標:
- 美債10年期殖利率與日圓匯率:將 4.8% 視為美股估值修正的警戒線;日圓兌美元是否引發日本央行被動升息,進而引發全球 Carry Trade(套利交易)資金平倉潮。
- AI龍頭與台廠供應鏈聯動:盯緊輝達(NVDA)與台積電(TSM)能否站穩關鍵均線,以及聯發科(2454.TW)帶動的先進封裝與載板族群(日月光、欣興)籌碼集中度。
- 原油與地緣政治變化:川普「以委代伊」政策的推進速度,以及布蘭特原油是否因荷姆茲海峽關稅衝擊而再度飆升。
老練投資人的策略思維: 面對高利率與高地緣風險環境,應採取「雙核槓鈴策略(Barbell Strategy)」:
- 進攻端(強者恆強):鎖定具備定價權與營收已落地的 AI 基礎建設龍頭(如輝達、台積電生態系),利用市場因關稅消息拉回時分批承接,避開無獲利支撐的高本益比科技股。
- 防禦端(避險與抗通膨):提高現金與短債配置比例以因應殖利率波動,同時適度配置能源與高股息資產,抵禦地緣政治引發的二次通膨風險。
- 本文內容由 AI 參照網路資訊分析,於
2026-09-03 05:06協助生成,僅供參考 - 如遇休市,資料為前一交易日收盤數據
- 來源: https://jtka.cc/EsLoRsJ