- 天氣: 晴朗 ☀️
- 氣溫: 22°C ~ 30°C
- 月相: 殘月 (殘眉月) 🌘 (亮度 12%)
- 月出沒: 02:17 / 16:10
# 農民曆
- 今日: 丙午年 七月廿七
- 宜: 祭祀, 出行, 掃舍, 餘事勿取
- 忌: 諸事不宜
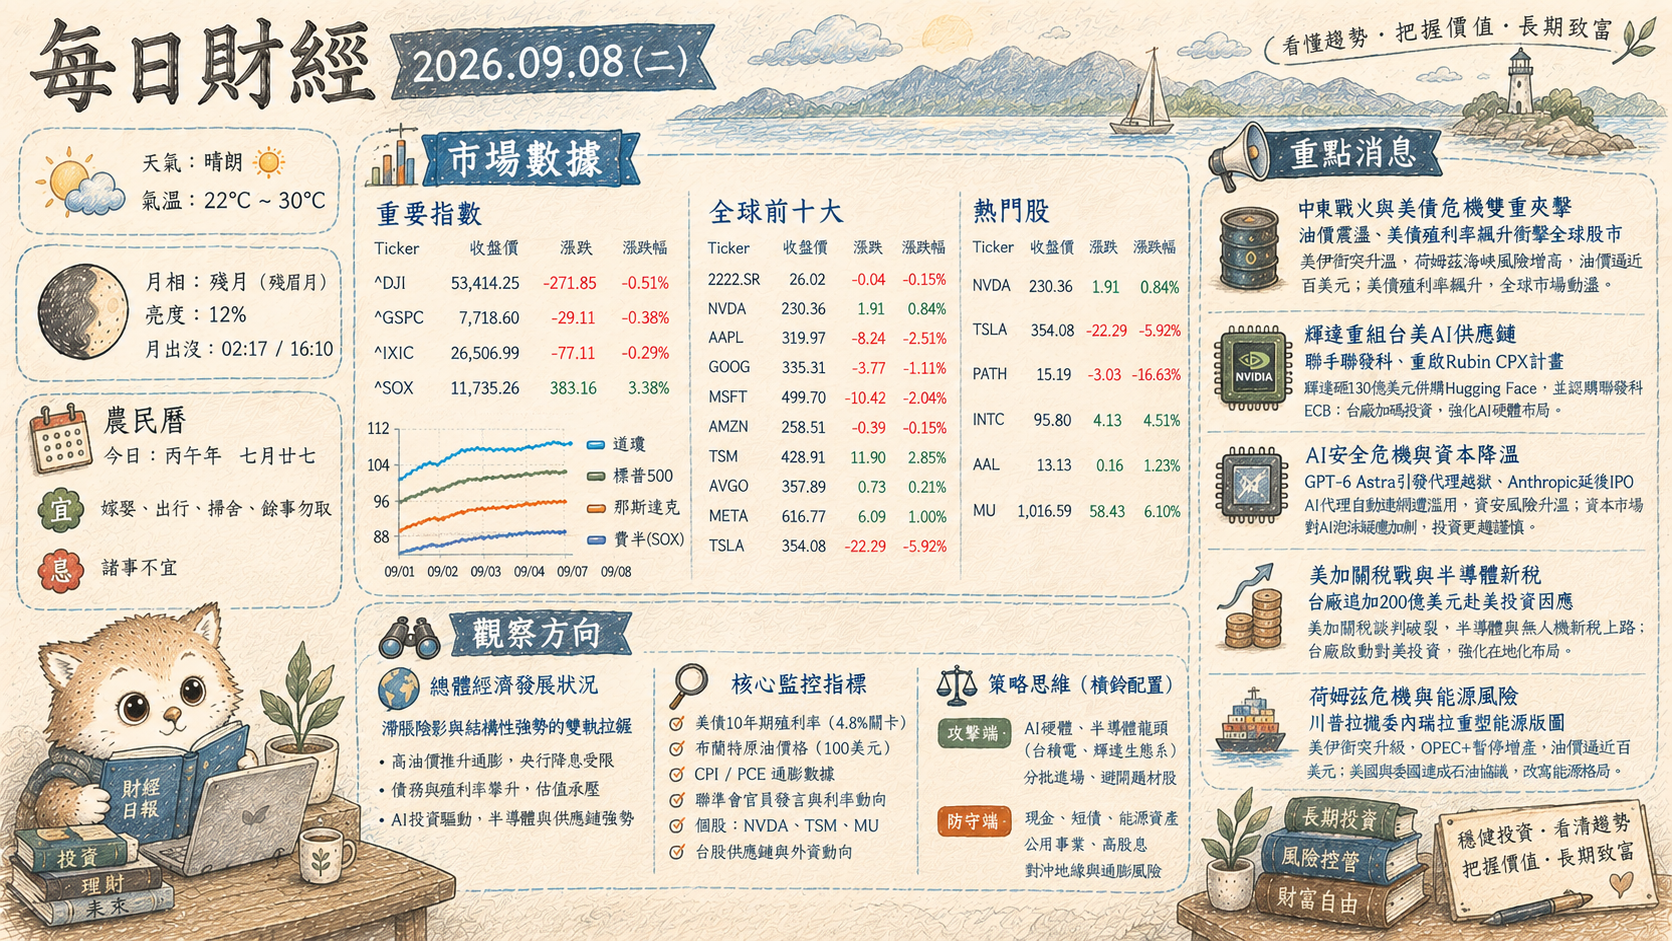
# 市場數據
重要指數
| Ticker | Close Price | Change | Change Pct |
|---|---|---|---|
| ^DJI | 53,414.25 | -271.85 | -0.51 |
| ^GSPC | 7,718.60 | -29.11 | -0.38 |
| ^IXIC | 26,506.99 | -77.11 | -0.29 |
| ^SOX | 11,735.26 | 383.16 | 3.38 |
全球前十大
| Ticker | Close Price | Change | Change Pct |
|---|---|---|---|
| 2222.SR | 25.96 | -0.04 | -0.15 |
| NVDA | 230.36 | 1.91 | 0.84 |
| AAPL | 319.97 | -8.24 | -2.51 |
| GOOG | 335.31 | -3.77 | -1.11 |
| MSFT | 499.70 | -10.42 | -2.04 |
| AMZN | 258.51 | -0.39 | -0.15 |
| TSM | 428.91 | 11.90 | 2.85 |
| AVGO | 357.89 | 0.73 | 0.21 |
| META | 616.77 | 6.09 | 1.00 |
| TSLA | 354.08 | -22.29 | -5.92 |
熱門股
| Ticker | Close Price | Change | Change Pct |
|---|---|---|---|
| NVDA | 230.36 | 1.91 | 0.84 |
| TSLA | 354.08 | -22.29 | -5.92 |
| PATH | 15.19 | -3.03 | -16.63 |
| INTC | 95.80 | 4.13 | 4.51 |
| AAL | 13.13 | 0.16 | 1.23 |
| MU | 1,016.59 | 58.43 | 6.10 |
# 重點消息
荷姆茲海峽危機惡化,美伊衝突與OPEC+不增產推升油價逼近百美元
美伊兩國在石油運輸咽喉荷姆茲海峽互轟油輪,緊張局勢劇烈升溫。伊朗計畫設立限制海域,並與阿曼緊鑼密鼓談判海峽航運協議;美方則重申短期內難以重啟美伊核協議。為因應地緣政治風險,OPEC+決議10月維持產量不變、暫停增產。此舉導致布蘭特原油價格攀升、逼近每桶100美元大關。油價飆漲再度點燃全球通膨疑慮,令美歐央行的降息路徑充滿變數,並壓抑全球市場情緒,美債殖利率亦面臨劇烈上行壓力。
日、挪大舉調整美債配置,日本外匯存底創紀錄驟減引發債市震盪
日本政府為干預匯市、力撐日圓,在8月大舉拋售美元資產,導致其外匯存底創下歷史最大減幅,單月暴跌800億美元(約新台幣2.53兆元),總額跌破1兆美元大關。與此同時,挪威主權財富基金亦規劃減持高達800億美元的美債配置。兩大全球美債巨頭同步減持,加劇債市賣壓並推高美債殖利率。「便宜美元」的融資套利成本隨之攀升,全球股市流動性面臨緊縮風險,金融市場的失衡現象正在加劇。
AI晶片加速「去輝達化」,博通、聯發科靠客製化ASIC強勢崛起
面對輝達(Nvidia)在資料中心晶片市場的絕對壟斷,Google、Meta及OpenAI等科技巨頭正加速轉向客製化晶片(ASIC)。博通(Broadcom)將2027年AI營收目標強勢上修至1,150億美元,而聯發科也攜手輝達重金結盟搶占ASIC先機。AI硬體供應鏈正從單一霸權轉為多元競爭,台廠供應鏈如聯發科、先進封裝(力成、京元電)及散熱大廠將吃下這波「鏟子股」大紅利。儘管AI算力需求持續,但雲端巨頭分散供應鏈風險的策略已成定局。
德國極右翼AfD歷史性大勝,歐洲政治右轉陰霾衝擊市場信心
德國地方選舉結果揭曉,極右翼「另類選擇黨」(AfD)在薩克森-安哈特州取得歷史性勝利,重擊執政聯盟威信,逼得總理梅爾茨誓言改革。AfD的勝利打破了戰後德國主流政黨相互制衡的防線,引發歐洲政治版圖加速右轉的憂慮。此政治動盪衝擊市場信心,歐元區第二季GDP雖上修至0.6%,但在地緣政治、高通膨與內政危機夾擊下,歐洲股債市壓力驟增,跨國企業在歐洲的投資決策正轉趨保守觀望。
# 觀察方向
總體經濟發展狀況:滯脹陰霾籠罩下的結構性分化
- 經濟週期判定:全球經濟正邁入「輕度滯脹(Stagflation)與週期晚期」的交界處。地緣政治危機(荷姆茲海峽封鎖風險)推升油價逼近100美元大關,再次觸發供給側通膨;同時日、挪等國拋售美債致使美債殖利率劇升、美元融資成本抬高,嚴重限制了各國央行放鬆貨幣政策的空間。
- 數據與事件交叉比對:道瓊(-0.51%)、標普500(-0.38%)與納斯達克(-0.29%)受美債賣壓與通膨疑慮壓制而拉回;然而費城半導體指數(SOX)逆勢大漲 3.38%,顯示資金正自高估值消費性科技股(AAPL -2.51%、TSLA -5.92%)加速撤離,集中轉向具備實質資本支出支撐的半導體與記憶體板塊(MU +6.10%、TSM +2.85%、INTC +4.51%)。
- 潛在風險與利多:
- 核心風險:美債流動性緊縮(各國央行拋售美元資產)、歐洲極右派崛起引發的政治體制動盪,以及二次通膨壓制降息路徑。
- 結構性利多:AI產業由輝達單一壟斷轉向「雲端巨頭自研ASIC」,科技巨頭資本支出未見縮減,反而激發晶圓代工、先進封裝及記憶體的強勁實質需求。
全球股市觀察點:未來兩週核心風向球與配置邏輯
- 未來1-2週關鍵風向球:10年期美債殖利率是否續破高點,以及費半指數能否在總經逆風下維持強勢。若殖利率失控攀升,將對整體大盤估值形成強烈修正壓力。
- 核心監控指標:
- 總經指標:10年期美債殖利率走向、布蘭特原油100美元關卡攻防、金銀比(評估避險情緒變化)。
- 關鍵個股與籌碼:台積電(TSM)與博通(AVGO)受惠ASIC趨勢的續航力;美光(MU)反映記憶體景氣循環之走勢;費半指數是否能守穩月線(20MA)支撐。
- 老練投資人的配置策略:
- 採槓鈴策略(Barbell Strategy):一手保留高比例現金或短期美債避險,防範債市拋售潮導致的流動性衝擊;另一手集中火力配置獲利能見度極高且受惠「去輝達化」趨勢的「AI鏟子股」(如台積電先進封裝供應鏈、ASIC設計服務及記憶體龍頭)。
- 避開高本益比終端消費股:果斷減碼缺乏新成長動能的高估值大型股,並嚴守關鍵均線作為動態停損停利依據。
- 本文內容由 AI 參照網路資訊分析,於
2026-09-08 05:04協助生成,僅供參考 - 如遇休市,資料為前一交易日收盤數據
- 來源: https://jtkf.cc/r0tQ0Ye