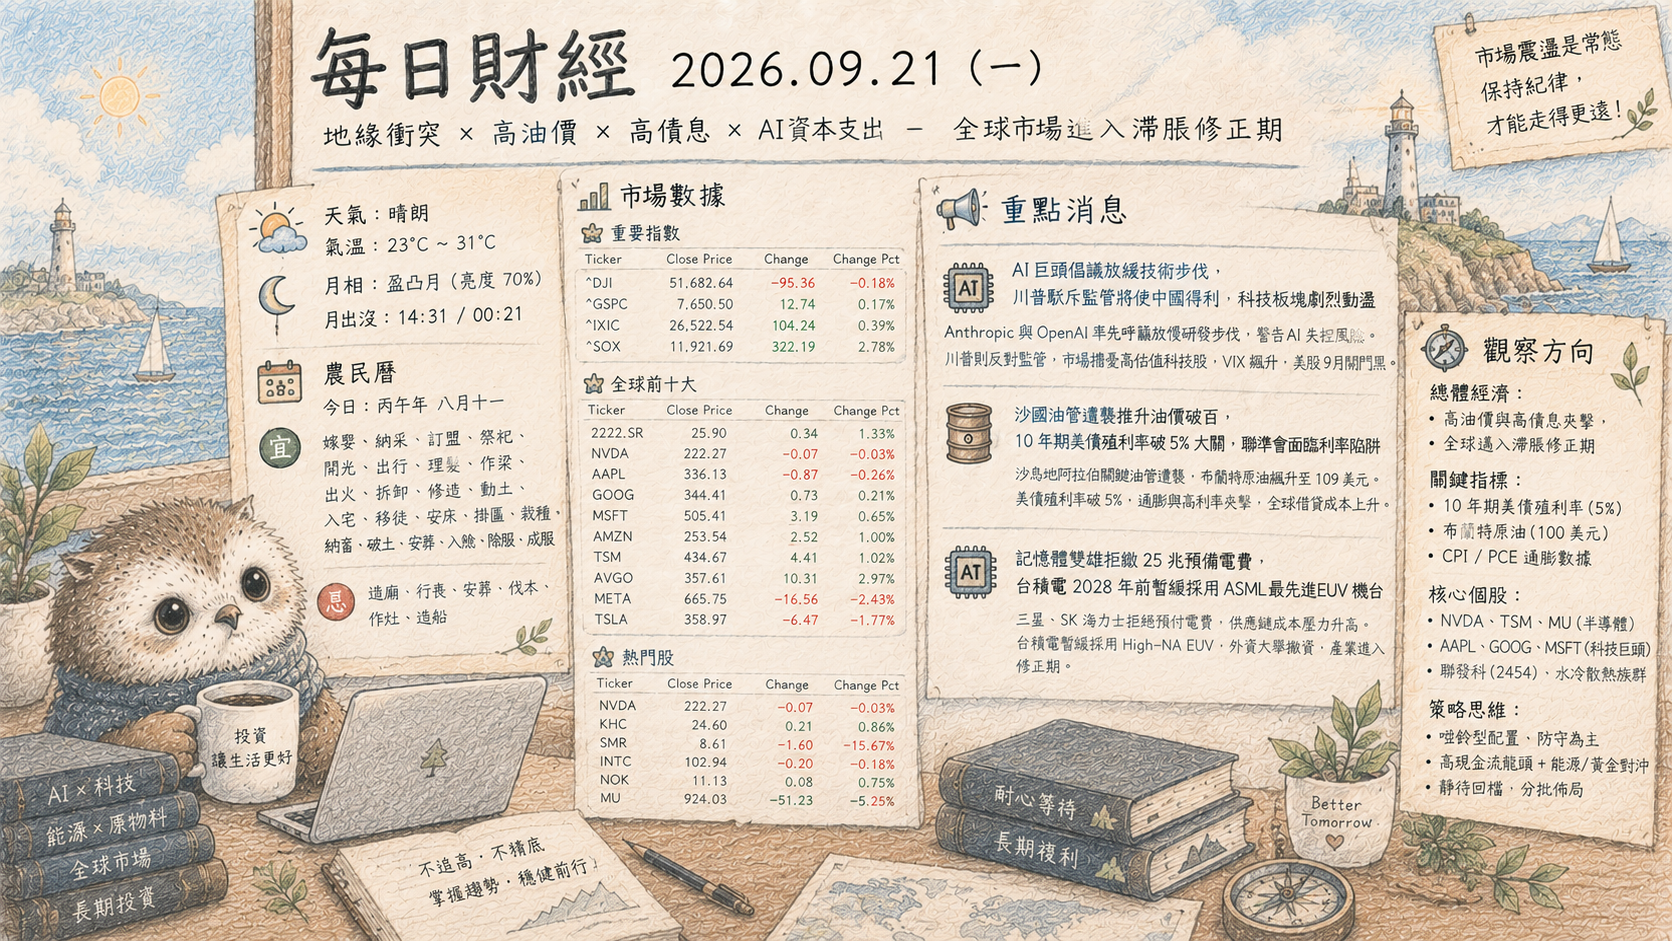
- 天氣: 晴朗 ☀️
- 氣溫: 23°C ~ 31°C
- 月相: 盈凸月 🌓 (亮度 70%)
- 月出沒: 14:31 / 00:21
# 農民曆
- 今日: 丙午年 八月十一
- 宜: 嫁娶, 納采, 祭祀, 解除, 出行, 修造, 動土, 開市, 上樑, 安床, 整手足甲, 掃舍, 求醫, 治病, 起基, 定磉, 蓋屋, 合脊
- 忌: 造廟, 行喪, 安葬, 伐木, 作灶, 造船
# 市場數據
重要指數
| Ticker | Close Price | Change | Change Pct |
|---|---|---|---|
| ^DJI | 51,682.64 | -95.36 | -0.18 |
| ^GSPC | 7,650.50 | 12.74 | 0.17 |
| ^IXIC | 26,522.54 | 104.24 | 0.39 |
| ^SOX | 11,921.69 | 322.19 | 2.78 |
全球前十大
| Ticker | Close Price | Change | Change Pct |
|---|---|---|---|
| 2222.SR | 25.90 | 0.34 | 1.33 |
| NVDA | 222.27 | 2.93 | 1.34 |
| AAPL | 336.13 | -0.87 | -0.26 |
| GOOG | 344.41 | 0.73 | 0.21 |
| MSFT | 493.78 | -3.97 | -0.80 |
| AMZN | 253.71 | 2.52 | 1.00 |
| TSM | 434.67 | 4.41 | 1.02 |
| AVGO | 357.61 | 10.31 | 2.97 |
| META | 665.75 | -16.56 | -2.43 |
| TSLA | 364.27 | -1.93 | -0.53 |
熱門股
| Ticker | Close Price | Change | Change Pct |
|---|---|---|---|
| NVDA | 222.27 | 2.93 | 1.34 |
| SPCX | 152.71 | -2.10 | -1.36 |
| AGNC | 9.87 | -0.04 | -0.40 |
| INTC | 108.60 | -0.20 | -0.18 |
| NOK | 10.68 | 0.08 | 0.75 |
| MU | 1,015.80 | 38.30 | 3.92 |
# 重點消息
美聯準會升息震動金融市場,美債殖利率破5%引發全球資產重估
聯準會(Fed)再度升息,推升美國10年期公債殖利率短暫突破5%大關,創下波段新高;日本央行雖同步將利率升至31年新高,但日圓仍一度貶破158,引發官方匯率檢查介入。受通膨向各領域擴散及高利率將維持更久的預期影響,全球借貸成本急遽墊高。這波升息導致美股大型股ETF遭遇顯著資金調節,企業融資與房市承壓,迫使全球資金轉向防禦型標的與抗通膨資產(TIPS),市場正重新評估高估值資產的風險溢酬。
中東地緣戰火干擾原油命脈,伊朗拋停戰條件牽動能源通膨
葉門胡塞武裝組織跨境襲擊沙烏地阿拉伯首都及關鍵原油設施,使荷姆茲海峽航運風險加劇,推升國際柴油與原油價格高檔震盪;所幸伊朗已透過卡達向美方遞交重啟談判與終戰條件,為緊繃局勢帶來轉圜契機。此地緣震盪大幅推升歐美能源與運輸成本,不僅加劇物價指數的黏著度,亦壓縮各國央行後續的貨幣政策空間,全球公用事業與航空業者正加速重啟燃油避險與替代能源佈局。
川習會前哨戰紐約登場,美中聚焦AI管制、稀土與能源關稅休兵
美中高層代表於紐約展開先行會晤,為即將登場的「川習會」鋪路。雙方談判核心聚焦於AI技術發展邊界、稀土等關鍵礦物供應鏈穩定,以及美國輸中液化天然氣(LNG)等關稅休戰協議;黃仁勳、馬斯克等科技巨頭亦受邀參與相關政經議程。若雙方能就關稅與能源達成實質緩和,將有助舒緩全球供應鏈瓶頸,但先進製程與高階算力管制依舊是兩國難以妥協的戰略底線。
輝達Rubin架構推進推論浪潮,記憶體結構性短缺考驗AI基建
輝達(NVIDIA)新一代Vera Rubin架構大幅提升推論效能與能效比,帶動電源供應、先進封測及伺服器代工族群接單放量;同時台積電擴大2奈米資本支出以鞏固代工護城河。然而,AI模型推論與資料中心的爆發性擴張,引發DRAM與高頻寬記憶體(HBM)供應嚴重吃緊,市場正從模型訓練轉向電力基礎設施與記憶體產能的實質比拼,硬體成本上升將加速下游軟體應用的商業變現壓力。
# 觀察方向
總體經濟發展狀況
目前全球經濟正處於一個複雜且充滿挑戰的**「滯脹風險」**階段。聯準會持續升息,推升美國10年期公債殖利率短暫突破5%,加上日本央行升息後日圓仍貶破158,明確揭示全球主要央行正努力遏制通膨,但其副作用是全球借貸成本急遽墊高,流動性收緊。
- 通膨黏性與高利率環境: 中東地緣政治緊張推升國際原油與柴油價格,加劇歐美能源與運輸成本,導致物價指數的「黏著度」增加,確認通膨並非短期現象。這強化了聯準會「高利率將維持更久」的預期,對企業融資與房市造成顯著壓力。
- 成長動能減弱與資金流向: 市場數據顯示,道瓊工業指數小幅下跌,大型股ETF遭遇資金調節,顯示投資人風險偏好下降。資金轉向防禦型標的與抗通膨資產(TIPS),凸顯對經濟成長放緩、企業獲利承壓的擔憂。
- 科技結構性分歧: 儘管總體經濟逆風,但AI相關晶片股如輝達、台積電、博通、美光等逆勢走強,反映了人工智慧領域的結構性成長需求。然而,非AI核心的科技巨頭如蘋果、微軟、Meta、特斯拉則呈現疲軟,顯示市場正在重新評估高估值資產的風險溢酬,資金流向更具確定性的AI基建供應鏈。
隱藏在新聞背後的總經風險與利多:
- 正在成形的總經風險:
- 全球信用緊縮: 美債殖利率突破5%將導致全球資金回流美元資產,對新興市場貨幣和負債累累的經濟體構成壓力,可能引發區域性金融不穩定。企業融資成本上升,恐加速去庫存和投資放緩。
- 地緣政治惡化: 中東局勢雖有伊朗提出談判條件的轉圜契機,但仍高度不確定。任何戰事升級都將立即衝擊全球能源供應鏈,使通膨雪上加霜,並壓縮各國央行貨幣政策空間。
- 美中科技戰升級: 儘管有高層會晤討論關稅休戰,但「先進製程與高階算力管制」仍是雙方底線,預示科技競爭將持續加劇,對全球科技供應鏈的長期穩定性構成風險。
- 正在成形的總經利多:
- AI基建需求堅韌: 輝達Rubin架構推進以及台積電擴大2奈米資本支出,證明AI領域的投資與需求正從模型訓練擴展到推論與數據中心,形成強勁的結構性成長,為半導體及其周邊產業帶來長期訂單。
- 能源供應鏈再調整: 地緣風險促使全球公用事業與航空業者加速燃油避險與替代能源佈局,長期有助於能源結構多元化,降低對單一地區供應的依賴。
- 美中潛在關稅緩和: 若川習會(或拜習會)能就LNG等關稅達成實質緩和,短期內有助於舒緩部分供應鏈壓力,降低貿易成本,為市場帶來一絲喘息空間。
全球股市觀察點
未來一到兩週內,全球股市最關鍵的「動向風向球」將是**「美國長期公債殖利率的走勢及其對科技股估值的影響」**。
核心指標監控:
- 美股:
- 美國10年期公債殖利率: 應持續觀察其是否站穩5%以上,或有機會回落。這是影響全球資金成本與風險偏好的最直接指標。
- PHLX半導體指數 (^SOX) 與NASDAQ Composite (^IXIC) 的動能: 半導體和AI概念股如NVDA、MU、AVGO的表現,是觀察資金是否持續聚焦於AI的風向球。若這些龍頭股開始出現獲利了結壓力,將是警訊。
- 大型權值股(如AAPL、MSFT、META)的價格穩定性: 這反映了「高估值資產重新評估」的廣度,若持續下跌,可能拖累大盤。
- 台股相關:
- 台積電 (TSM) 股價: 作為AI半導體生態系的基石,其股價表現與資本支出動向,直接關聯著全球AI供應鏈的信心與健康度。
- 總體經濟事件: 密切關注美國即將公佈的通膨數據(CPI/PPI)以及聯準會官員的發言,任何關於貨幣政策走向的暗示都將引發市場劇烈波動。
- 地緣政治動態: 中東停戰談判的進展,以及美中高層對AI管制、稀土與能源關稅的後續協商結果,將直接影響能源價格與供應鏈穩定性。
- 美股:
策略思維: 面對當前「滯脹風險」與「高利率」並存,且特定科技領域(AI基建)仍具結構性成長的複雜局勢,老練的投資人通常會採取以下配置防線或進場邏輯:
配置防線:
- 降低整體風險曝險: 嚴控槓桿,將現金部位維持在相對高點,保留子彈以應對市場波動或尋找更具吸引力的進場點。
- 防禦性與抗通膨資產配置: 增持公用事業、民生必需品等具有穩定現金流和較低波動的板塊。同時,適度配置抗通膨債券(TIPS)或黃金等實物資產,以對沖通膨風險。
- 檢視投資組合中的高估值部位: 對於受利率敏感度高且缺乏實質獲利支撐的高估值成長股進行獲利了結或減碼,避免潛在的回調風險。
進場邏輯:
- 逢低佈局具備結構性成長趨勢的龍頭股: 聚焦於AI基礎設施的核心受惠者,如先進晶圓代工(台積電)、高頻寬記憶體(美光)、高效能晶片設計(輝達)等。這些公司擁有明確的技術領先地位與強勁的訂單能見度,是即便在總體經濟逆風下仍能維持成長的「強者恆強」標的。但切忌追高,應等待市場情緒修正時的合理價位。
- 關注能源與原物料板塊的輪動機會: 鑒於地緣政治風險與通膨黏性,具備實質產能的能源生產商(如沙烏地阿美)或具稀缺性的原物料公司,在市場修正時可能提供防禦性買入機會。
- 採取「金字塔式」或「分批」進場策略: 在不確定性高的市場中,避免一次性重倉,而是將資金分批投入,利用市場波動降低平均成本,並觀察關鍵指標確認趨勢後再逐步加碼。
- 本文內容由 AI 參照網路資訊分析,於
2026-09-21 05:05協助生成,僅供參考 - 如遇休市,資料為前一交易日收盤數據
- 來源: https://jtka.cc/mIaupqG