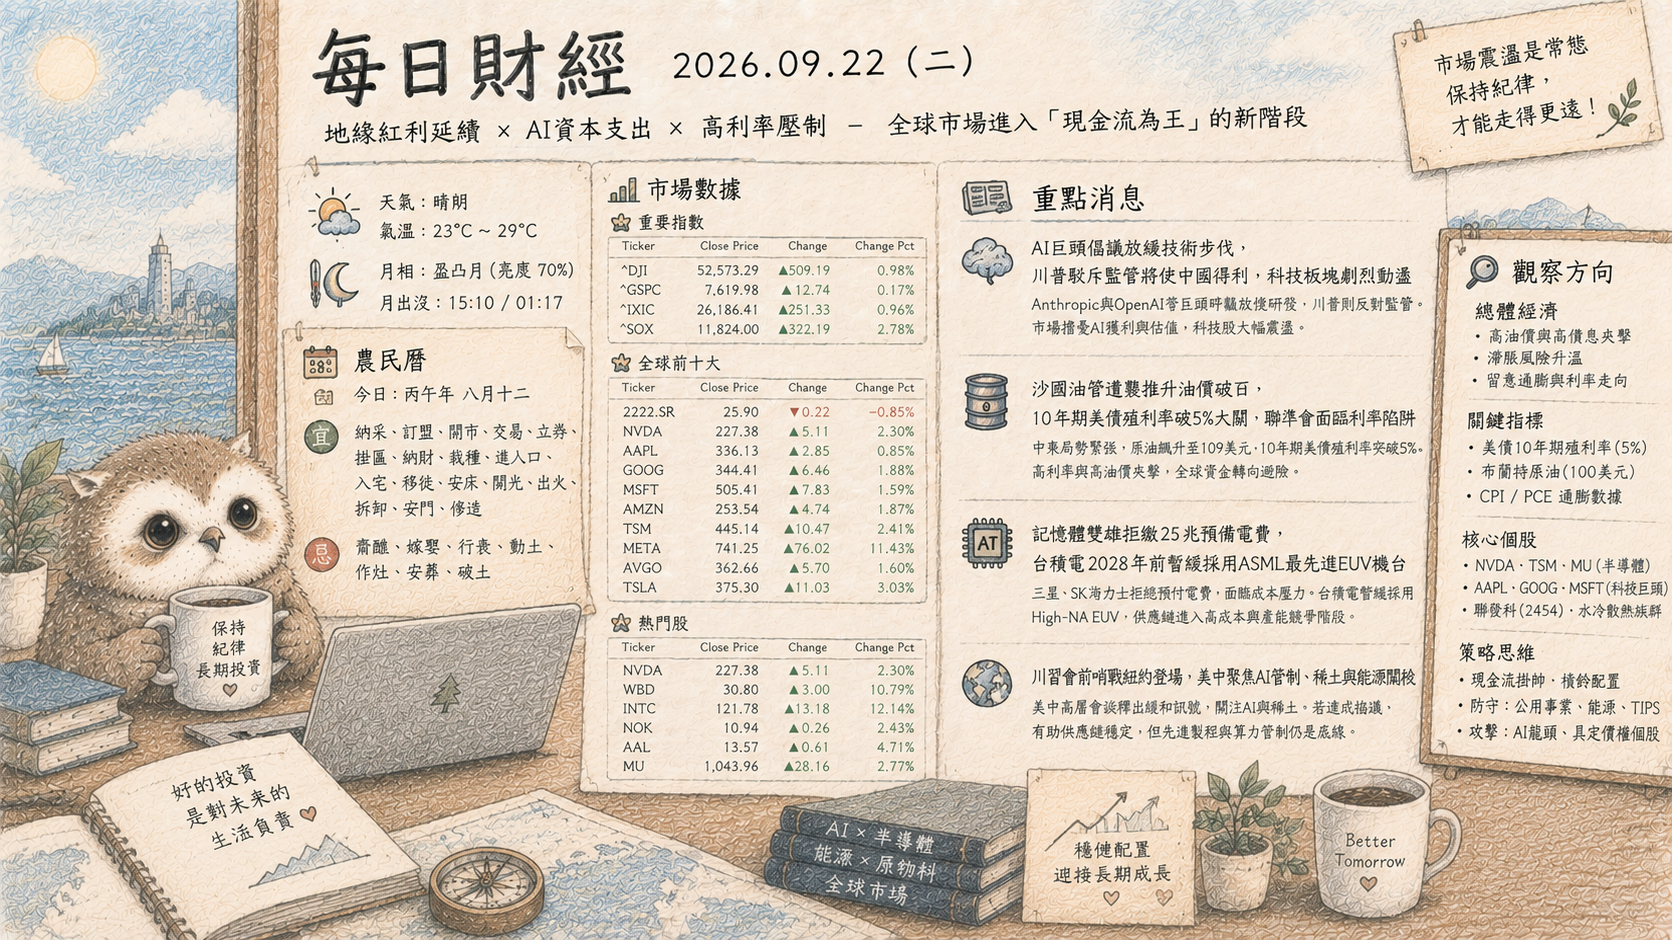
- 天氣: 晴朗 ☀️
- 氣溫: 22°C ~ 29°C
- 月相: 盈凸月 🌔 (亮度 78%)
- 月出沒: 15:10 / 01:17
# 農民曆
- 今日: 丙午年 八月十二
- 宜: 納采, 訂盟, 開市, 交易, 立券, 掛匾, 納財, 栽種, 進人口, 入宅, 移徙, 安床, 開光, 出火, 拆卸, 安門, 修造
- 忌: 齋醮, 嫁娶, 行喪, 動土, 作灶, 安葬, 破土
# 市場數據
重要指數
| Ticker | Close Price | Change | Change Pct |
|---|---|---|---|
| ^DJI | 52,048.83 | 366.19 | 0.71 |
| ^GSPC | 7,764.70 | 114.20 | 1.49 |
| ^IXIC | 27,122.09 | 599.55 | 2.26 |
| ^SOX | 12,433.17 | 511.49 | 4.29 |
全球前十大
| Ticker | Close Price | Change | Change Pct |
|---|---|---|---|
| 2222.SR | 25.68 | -0.22 | -0.85 |
| NVDA | 227.38 | 5.11 | 2.30 |
| AAPL | 338.98 | 2.85 | 0.85 |
| GOOG | 350.87 | 6.46 | 1.88 |
| MSFT | 501.61 | 7.83 | 1.59 |
| AMZN | 258.45 | 4.74 | 1.87 |
| TSM | 445.14 | 10.47 | 2.41 |
| META | 741.25 | 76.02 | 11.43 |
| AVGO | 362.66 | 5.70 | 1.60 |
| TSLA | 375.30 | 11.03 | 3.03 |
熱門股
| Ticker | Close Price | Change | Change Pct |
|---|---|---|---|
| NVDA | 227.38 | 5.11 | 2.30 |
| WBD | 30.80 | 3.00 | 10.79 |
| INTC | 121.78 | 13.18 | 12.14 |
| NOK | 10.94 | 0.26 | 2.43 |
| AAL | 13.57 | 0.61 | 4.71 |
| MU | 1,043.96 | 28.16 | 2.77 |
# 重點消息
川習會前夕美中關稅休兵延長,油價自高點回落緩解通膨壓力
美國財政部長貝森特證實美中將延長關稅休兵,雙方並首度研議設立AI安全對話機制,為即將登場的川習會釋出和解訊號。與此同時,隨伊朗透過卡達遞交復談條件使中東局勢暫見曙光,國際油價重挫逾3%跌破百美元大關,加上沙烏地石油出口部分恢復,顯著緩解能源通膨疑慮。儘管聯準會升息將10年期美債殖利率推升至5%關卡附近,但在油價大幅回落與美中地緣摩擦降溫的雙重利多帶動下,全球風險情緒回暖,美股四大指數及科技股同步走揚。
AI晶片需求引爆半導體巨浪:超微市值首破兆美元、ASIC與高階記憶體供不應求
在雲端巨頭持續擴大AI資本支出帶動下,超微(AMD)受惠晶片漲價與AI代理熱潮,市值首度突破1兆美元大關;摩根大通最新報告預估,2027年客製化AI ASIC/XPU市占率將攀升至54%,帶動聯發科等台系IC設計與先進封裝供應鏈股價改寫歷史新高。此外,DRAM第三季報價大漲30%,企業級SSD與三星HBM4產能全面告急,微軟等雲端服務商已提前接受2027年首季調價,確立了半導體在先進製程、高頻寬記憶體(HBM)與共同封裝光學(CPO)領域的強勁長期多頭格局。
AI巨頭營收暴增加速IPO進程,惟基建高額舉債風險引發市場警惕
生成式AI商業化迎來關鍵爆發期,Anthropic年化營收衝上650億美元並加速推進那斯達克IPO,軟銀集團亦發行110億美元債券全力注資OpenAI。然而,AI基建背後的信用風險開始浮現:甲骨文(Oracle)因高達3,000億美元算力建設引發舉債過度疑慮,其180億美元銀行貸款在次級市場報價跌至面額約9成;知名投資人貝瑞更示警科技五巨頭龐大的表外承諾。這顯示AI產業已從前期的盲目擴張,轉向高度檢視資本支出報酬率與償債能力的新階段。
# 觀察方向
總體經濟發展狀況:晚期擴張與信用分化
當前全球總體經濟正處於**「晚期擴張(Late-cycle expansion)並伴隨局部科技過熱」**的關鍵轉折期。
市場正經歷兩股力量的強烈拉鋸:一方面,美中關稅休兵延長與中東局勢降溫促使國際油價跌破百美元,沙國出口恢復有效緩解供應端通膨壓力;另一方面,聯準會高利率政策將10年期美債殖利率推升至5%警戒線。股市無視資金成本飆升、美股四大指數(尤其是費半大漲4.29%)強勢表態,反映出市場正由「實體經濟寬鬆」轉向「AI資本支出推動的局部亢奮」。
- 潛在利多:能源通膨降溫釋放終端消費壓力,美中重啟對話大幅降低短期地緣斷鏈風險,有利於跨國科技供應鏈營運能見度。
- 核心隱憂:高利率環境正在反噬高槓桿的AI算力基建。甲骨文等巨頭百億貸款於次級市場折價至9成,意味著信貸市場已敲響警鐘;若資本支出回報率(ROI)無法追上5%的無風險資金成本,AI泡沫恐轉向「科技信用違約風險」。
全球股市觀察點與策略布局
未來一到兩週內,全球市場最關鍵的風向球在於**「5%美債殖利率對科技股評價面的實質壓制力」**,以及川習會後地緣紅利能否延續。
核心追蹤指標:
- 長天期利率防線:緊盯美國10年期公債殖利率能否於5.0%回落。若站穩5.0%以上,高本益比科技股補跌壓力將顯著放大。
- 半導體巨頭動能:觀察台積電(TSM)、輝達(NVDA)與美光(MU)是否守穩短期跳空缺口;台股聚焦先進封裝(CoWoS)、CPO與高階ASIC伺服器供應鏈籌碼集中度。
- 企業信貸利差:追蹤雲端服務商(CSP)與資料中心建置商的信用違約交換(CDS)及公司債利差,防範高額負債引發流動性緊縮。
【策略思維】: 老練投資人當前絕不盲目追逐高度槓桿的末端投機題材,而是採取**「現金流掛帥、槓桿防禦」**的槓鈴配置:
- 核心進場邏輯僅鎖定具備強大定價權、坐擁實質自由現金流(FCF)且供需缺口明確的「鏟子股」(如台積電先進製程、HBM關鍵供應商)。
- 防守端拉高短期美債或現金水位,規避高度舉債擴建算力、仰賴表外融資的中小型雲端與純題材型AI概念股,預留信貸雜音浮現時的逢低承接彈性。
- 本文內容由 AI 參照網路資訊分析,於
2026-09-22 05:04協助生成,僅供參考 - 如遇休市,資料為前一交易日收盤數據
- 來源: https://jtkf.cc/RHnq7i6