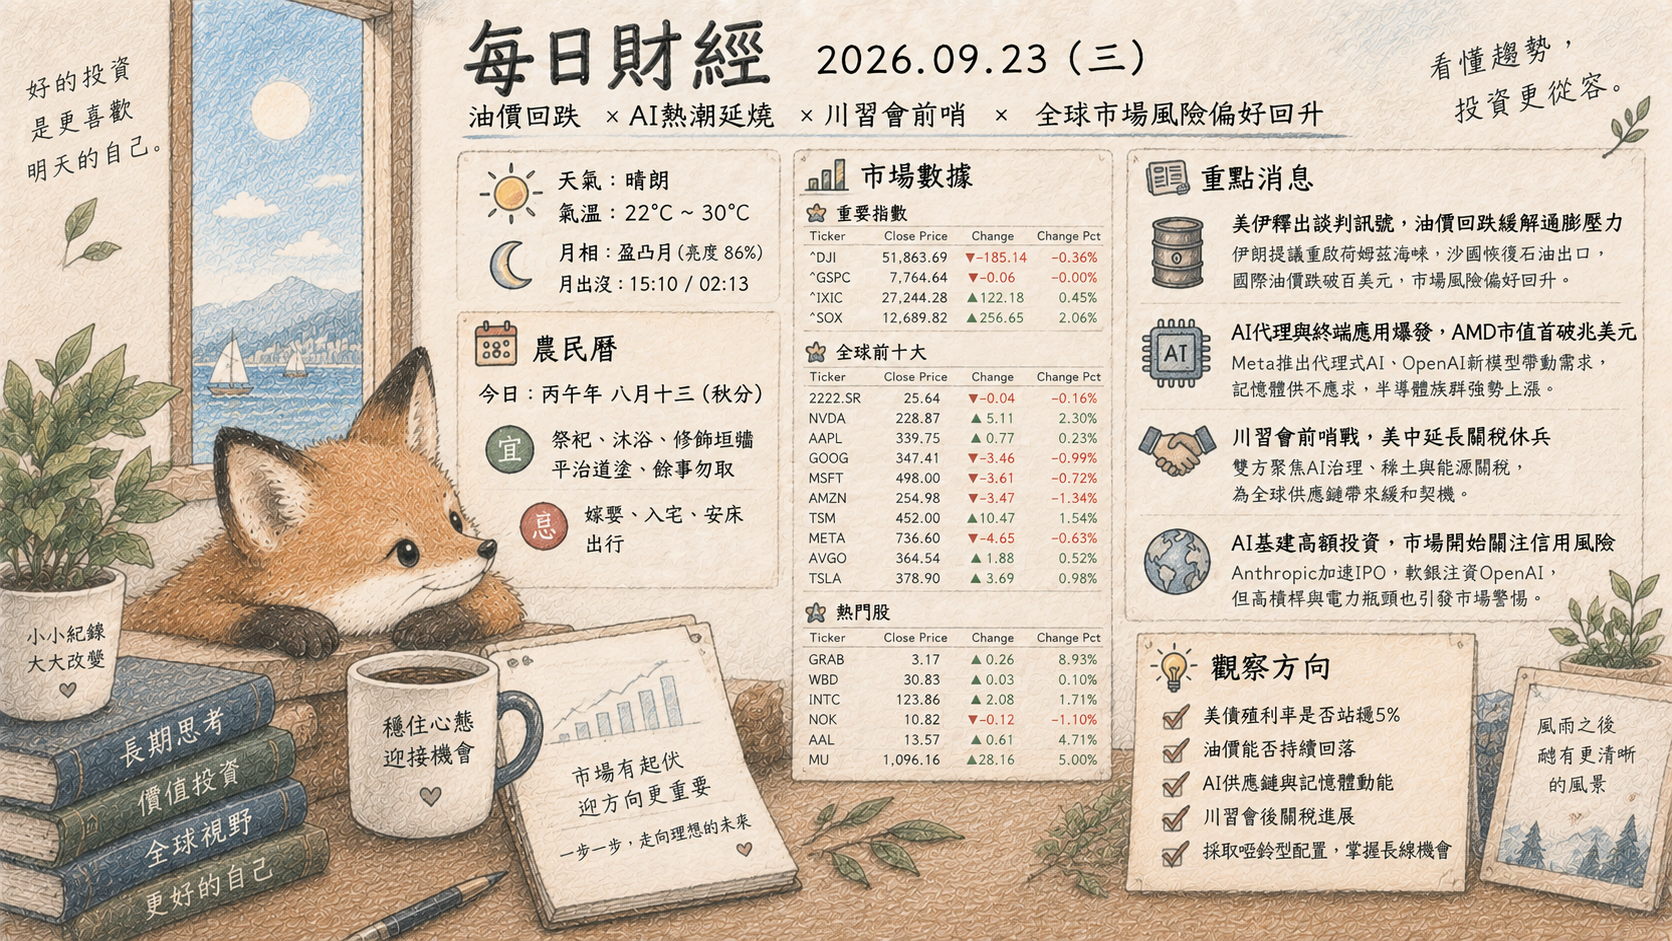
- 天氣: 晴朗 ☀️
- 氣溫: 22°C ~ 30°C
- 月相: 盈凸月 🌔 (亮度 86%)
- 月出沒: 15:46 / 02:13
# 農民曆
- 今日: 丙午年 八月十三 (秋分)
- 宜: 祭祀, 沐浴, 修飾垣牆, 平治道塗, 餘事勿取
- 忌: 嫁娶, 入宅, 安床, 出行
# 市場數據
重要指數
| Ticker | Close Price | Change | Change Pct |
|---|---|---|---|
| ^DJI | 51,863.69 | -185.14 | -0.36 |
| ^GSPC | 7,764.64 | -0.06 | -0.00 |
| ^IXIC | 27,244.28 | 122.18 | 0.45 |
| ^SOX | 12,689.82 | 256.65 | 2.06 |
全球前十大
| Ticker | Close Price | Change | Change Pct |
|---|---|---|---|
| 2222.SR | 25.64 | -0.04 | -0.16 |
| NVDA | 228.87 | 1.49 | 0.66 |
| AAPL | 339.75 | 0.77 | 0.23 |
| GOOG | 347.41 | -3.46 | -0.99 |
| MSFT | 498.00 | -3.61 | -0.72 |
| AMZN | 254.98 | -3.47 | -1.34 |
| TSM | 452.00 | 6.86 | 1.54 |
| META | 736.60 | -4.65 | -0.63 |
| AVGO | 364.54 | 1.88 | 0.52 |
| TSLA | 378.90 | 3.69 | 0.98 |
熱門股
| Ticker | Close Price | Change | Change Pct |
|---|---|---|---|
| GRAB | 3.17 | 0.26 | 8.93 |
| WBD | 30.83 | 0.03 | 0.10 |
| INTC | 123.86 | 2.08 | 1.71 |
| NOK | 10.82 | -0.12 | -1.10 |
| SOFI | 17.16 | 0.19 | 1.12 |
| MU | 1,096.16 | 52.20 | 5.00 |
# 重點消息
美伊釋出談判訊號緩解斷供焦慮,油價回跌助攻那斯達克再創歷史新高
伊朗釋出在解除封鎖後7天內重啟荷姆茲海峽的提議,加上沙烏地阿拉伯重啟東西向輸油管,促使國際原油價格自高檔顯著跳水,大幅舒緩市場對「油價衝破百元、美債殖利率破5%」的停滯性通膨焦慮。此舉直接化解短線能源供給危機,帶動全球風險偏好回升。美股由科技股領軍強勢反彈,那斯達克指數再創歷史新高,標普500逼近歷史高位,恐慌指數迅速滑落。
AI代理與終端應用全面爆發,AMD市值首破兆美元帶動半導體狂飆
Meta推出代理式AI(Agentic AI)應用「Muse」引爆龐大硬體運算需求,OpenAI與Anthropic則接連推出更平價、高效的新模型加速價格戰與商業化落地;高通與聯發科亦積極卡位Googlebook筆電生態。受惠於龐大算力建置與先進封裝產能吃緊,AMD市值正式衝破1兆美元大關,美光、SanDisk等記憶體供應鏈同步大漲。然而,算力中心電力缺口、美各州收緊水電環評法規,已成為AI基建擴張的新瓶頸。
川習會聚焦關稅休戰與AI治理,全球供應鏈處於動態平衡
美中元首即將會面,雙方圍繞延長關稅休戰、300億美元降稅、AI安全規範及台海地緣議題展開實質角力。與此同時,美國簽署格陵蘭安全協議以防堵中俄北極勢力,並對違反制裁企業維持高壓。市場在短線地緣衝突降溫與長線科技圍堵的交織下,推動外資與半導體供應鏈加速向非紅生態系與在地化生產布局。
# 觀察方向
總體經濟脈動與景氣週期定錨
從數據與事件交叉比對來看,全球市場避開了能源引發的停滯性通膨(Stagflation)懸崖。美伊重啟荷姆茲海峽的提議促使油價顯著回檔,化解了長天期美債殖利率飆破 5% 的極端壓力,為科技股評價面(P/E)釋放空間,推動那斯達克再創歷史新高、費半大漲 2.06%。
當前全球總體經濟處於「晚週期擴張(Late-cycle Expansion)」並帶有「科技驅動型非典型過熱」的特徵。非科技產業動能平緩(道瓊跌 0.36%),但生成式 AI 帶動實體半導體擴張,延緩了景氣步入衰退的時間點。
- 隱藏利多:能源價格迅速滑落將直接抑制通膨預期,提供主要央行更大的貨幣彈性,並改善企業營運利潤率;關稅休戰談判則大幅降低供應鏈斷鏈的短線不確定性。
- 潛在總經風險:硬體算力投資過度集中,AI 基建已遭遇「實體極限」瓶頸(水電環評法規收緊與區域電網缺口),若基建擴張受阻,高估值科技股的資本支出(CapEx)變現週期恐被迫拉長。
全球股市觀測焦點與配置策略
未來一到兩週,全球股市最關鍵的風向球在於「非紅供應鏈重組定案(川習會)」與「AI 資本支出是否由軟體成功轉化為終端硬體營收」。盤面資金正明顯從軟體巨頭(MSFT、GOOG、META 齊跌)轉向記憶體與上游晶圓代工(MU 暴漲 5%、TSM 漲 1.54%)。
核心盯盤指標:
- 關鍵個股動向:觀察美光(MU)是否能站穩千元大關、台積電 ADR(TSM)能否延續溢價帶動台股加權指數攻堅,以及聯發科在終端 AI 晶片的出貨放量狀況。
- 總經與技術防線:西德州原油(WTI)是否有效壓制於季線之下;費城半導體指數(SOX)必須守穩 12,430 點跳空缺口,確保硬體多頭架構不墜。
- 實質事件:川習會對半導體禁令與 300 億美元關稅豁免的具體細節,將決定外資在亞洲半導體聚落的籌碼調配。
老練投資人的策略思維: 當前市場呈現「指數牛市、內部結構極度分化」,成熟操盤手絕不盲目追高已出現估值疑慮的純軟體標的,而是採取「啞鈴配置(Barbell Strategy)」:一端重押受惠 AI Agent 落地、具備實質定價權與營收轉化能力的硬體咽喉(高頻寬記憶體、先進封裝與代工龍頭);另一端則趁油價崩跌布局能源下跌受惠股或高殖利率防禦型資產,建立防範電網瓶頸引發科技回檔的下檔保護。
- 本文內容由 AI 參照網路資訊分析,於
2026-09-23 05:04協助生成,僅供參考 - 如遇休市,資料為前一交易日收盤數據
- 來源: https://jtka.cc/NvY3ksj