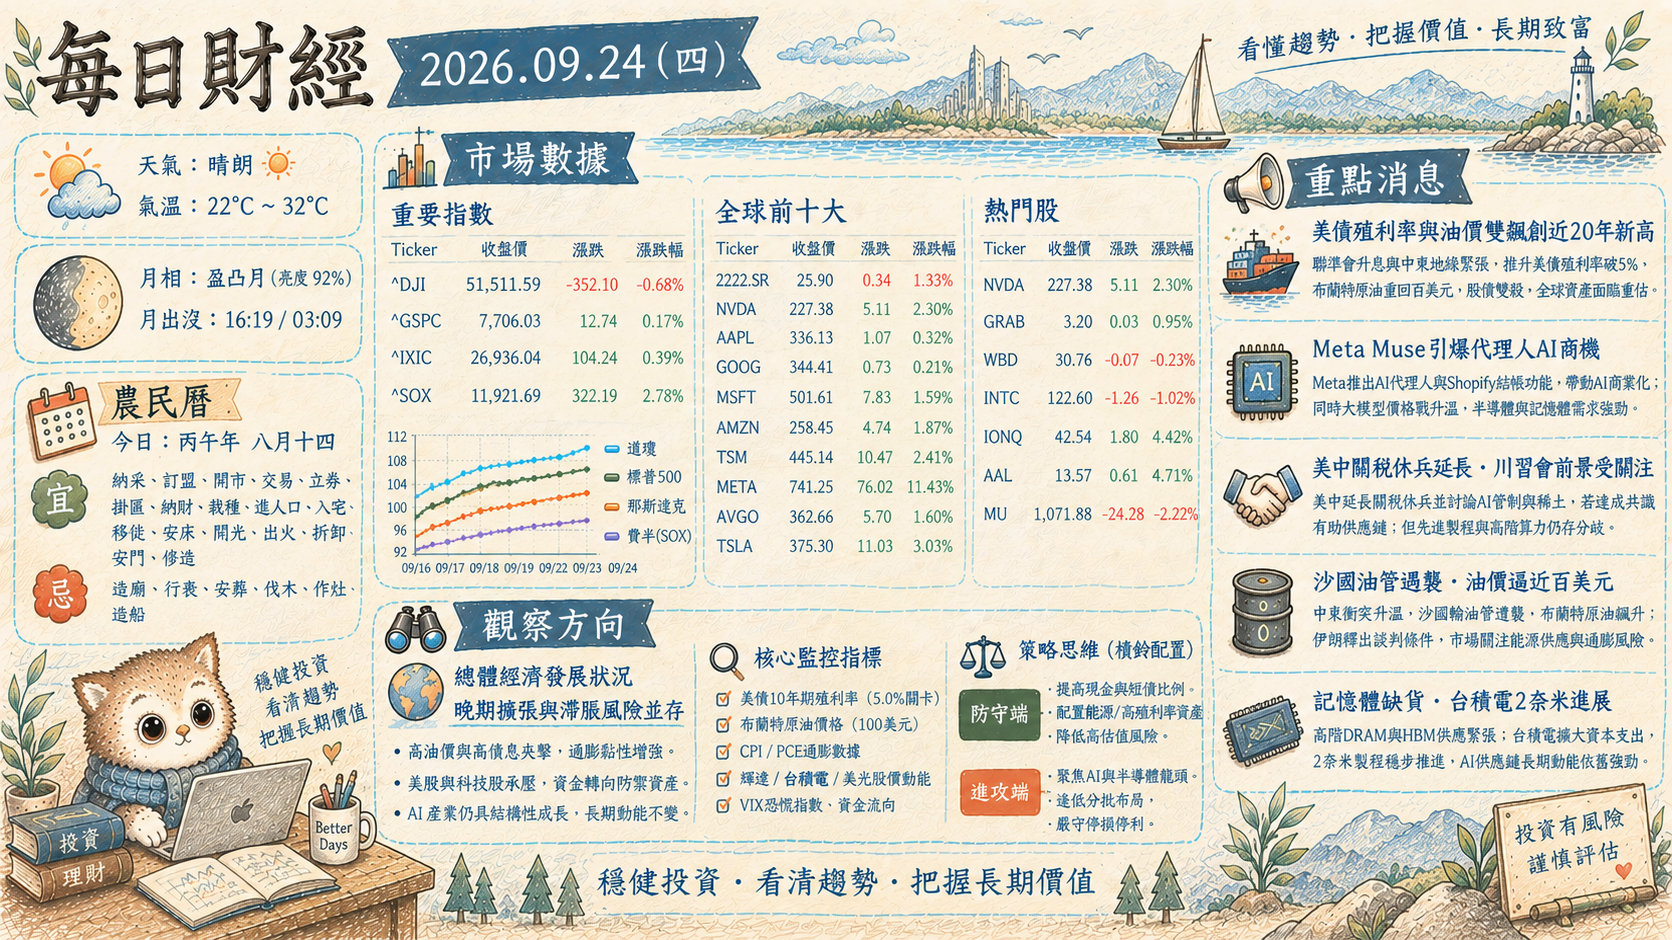
- 天氣: 晴朗 ☀️
- 氣溫: 22°C ~ 32°C
- 月相: 盈凸月 🌔 (亮度 92%)
- 月出沒: 16:19 / 03:09
# 農民曆
- 今日: 丙午年 八月十四
- 宜: 開光, 祈福, 求嗣, 齋醮, 修造, 動土, 納財, 造倉, 開廁, 栽種, 牧養, 會親友
- 忌: 作灶, 出火, 進人口, 開渠, 入宅, 移徙, 祭祀
# 市場數據
重要指數
| Ticker | Close Price | Change | Change Pct |
|---|---|---|---|
| ^DJI | 51,511.59 | -352.10 | -0.68 |
| ^GSPC | 7,706.03 | -58.61 | -0.75 |
| ^IXIC | 26,936.04 | -308.24 | -1.13 |
| ^SOX | 12,534.27 | -155.55 | -1.23 |
全球前十大
| Ticker | Close Price | Change | Change Pct |
|---|---|---|---|
| 2222.SR | 25.64 | 0.00 | 0.00 |
| NVDA | 225.51 | -3.36 | -1.47 |
| AAPL | 337.02 | -2.73 | -0.80 |
| GOOG | 334.98 | -12.43 | -3.58 |
| MSFT | 500.59 | 2.59 | 0.52 |
| AMZN | 249.27 | -5.71 | -2.24 |
| TSM | 446.57 | -5.43 | -1.20 |
| META | 744.10 | 7.50 | 1.02 |
| AVGO | 354.99 | -9.55 | -2.62 |
| TSLA | 380.12 | 1.22 | 0.32 |
熱門股
| Ticker | Close Price | Change | Change Pct |
|---|---|---|---|
| NVDA | 225.51 | -3.36 | -1.47 |
| GRAB | 3.20 | 0.03 | 0.95 |
| WBD | 30.76 | -0.07 | -0.23 |
| INTC | 122.60 | -1.26 | -1.02 |
| IONQ | 42.54 | 1.80 | 4.42 |
| MU | 1,071.88 | -24.28 | -2.22 |
# 重點消息
美債殖利率與油價雙飆創近20年新高,通膨預期推升全球股債承壓
受美國製造業PMI數據強勁及聯準會(Fed)官員鷹派言論影響,市場大幅上修升息預期,帶動美債5年期與10年期殖利率雙雙突破5%,創下2007年以來近20年新高;同時,中東局勢動盪推動布蘭特原油回升至百美元關卡。股債市場湧現去風險化拋售潮,道瓊與標普500指數顯著回檔,高估值科技股、消費信貸與房地產板塊首當其衝。OECD等國際機構示警,融資成本飆升與能源通膨將加劇企業獲利下修風險,全球金融流動性正面臨新一輪收緊考驗。
Meta Muse引爆代理人AI商機,大模型價格戰重塑軟體與電商生態
Meta推出新一代AI代理人「Muse」並整合Shopify結帳功能,正式引爆Agentic AI商業落地潮,帶動Meta股價逆勢衝高,但引發市場對傳統線上旅遊與金融媒合平台遭顛覆的擔憂。與此同時,Anthropic推出降本40%的Claude Opus 5.5,OpenAI亦火速推出平價版GPT-6 Sol與Luna,大模型巨頭全面開打價格戰。AI產業發展核心已由純算力基建,加速推進至具備高度自主交易能力的應用端與邊緣端整合。
台積電先進製程訂單能見度直達2030,高通2奈米旗艦到位與記憶體需求狂飆
高通發表採用台積電2奈米製程的Snapdragon 8 Elite Gen 6旗艦晶片,台積電亦確定2027年起調漲晶圓代工報價3%至6%,先進製程定價權穩固。在AI伺服器「持續學習」架構推動下,高階DRAM與eSSD出現結構性缺口,記憶體族群營運大幅升溫。儘管市場對PC等成熟應用看法分歧,但在先進封裝(CoWoS)、高效能運算與邊緣AI晶片帶動下,半導體供應鏈長線基本面依舊強勁。
川習會前夕地緣角力升溫,關稅休戰與中東能源供應成市場焦點
美中雙方即將舉行高層會談,市場聚焦貿易休戰協議能否延長、半導體出口管制及大宗商品採購談判,美方雖維持科技防堵,但對貿易停火抱持彈性。另一方面,伊朗在聯合國大會展現強硬姿態,但場邊外交斡旋與沙烏地石油運輸調度同步進行,使國際原油期貨多空劇烈拉鋸。地緣政治不確定性使全球市場情緒轉趨觀望,成為牽動原物料與通膨走勢的關鍵變數。
# 觀察方向
好的,針對您提供的市場數據與重點消息,我將進行交叉比對與深度分析,並提供總體經濟判斷與全球股市的觀察重點與策略建議。
總體經濟發展狀況
目前全球經濟正顯現出強烈的「滯脹(Stagflation)」風險。從數據面來看,美債5年期與10年期殖利率雙雙突破5%,創近20年新高,而布蘭特原油也重回百美元關卡,這兩項核心指標明確反映出市場對通膨預期的高度不安,以及融資成本的快速上升。美國製造業PMI數據強勁,並未指向經濟活動全面衰退,反而與聯準會官員的鷹派言論共同推升了市場對升息的預期。然而,在全球金融流動性收緊、高估值科技股面臨拋售壓力的同時,企業獲利能力也因高融資成本和能源通膨而面臨下修風險。
- 目前經濟週期: 綜合分析,全球經濟正處於一個「過熱後的緊縮階段,並伴隨日益升高的滯脹風險」。它不同於典型的衰退,因部分經濟數據(如製造業PMI)仍有韌性;也不同於單純的復甦或過熱,因為通膨與利率的雙重壓力正侵蝕成長動能與企業獲利。
- 隱藏在新聞背後的總經風險與利多:
- 總經風險:
- 流動性緊縮: 美債殖利率飆升與去風險化拋售潮,預示著全球金融流動性正在加速收緊,這對高度依賴資金推動的市場(如科技股、房地產)將構成嚴峻考驗。
- 企業獲利壓力: 融資成本與能源通膨的雙重衝擊,將直接壓迫企業毛利與淨利,特別是那些債務負擔較重或缺乏定價權的公司。OECD的警告並非空穴來風。
- 地緣政治不確定性: 美中關稅談判與中東局勢動盪,隨時可能引爆供應鏈中斷或原物料價格進一步飆升,加劇通膨與市場波動。
- 總經利多:
- AI產業結構性成長: Meta Muse、大模型價格戰以及台積電先進製程的穩固訂單,顯示AI應用與基礎設施的長期需求明確,為部分具備核心競爭力的科技公司提供結構性支撐。
- 半導體特定領域的強勁動能: 高階DRAM、eSSD以及先進封裝(CoWoS)因AI伺服器需求而出現結構性缺口,為記憶體與先進製程供應鏈帶來強勁的營收與獲利動能。
- 總經風險:
全球股市觀察點
結合當前總體經濟狀況,未來一到兩週內,全球股市最關鍵的「動向風向球」將是「美國公債殖利率的走勢與聯準會的態度轉變訊號」。如果殖利率持續攀升,市場將難以擺脫去風險化的壓力。
- 應盯緊的核心指標:
- 美債10年期殖利率: 密切觀察是否能在5%以上穩住或出現回落跡象。任何持續向上突破的趨勢,都將繼續為股市帶來賣壓。
- 布蘭特原油價格: 百美元關卡是重要心理關口,若持續上攻,通膨壓力不減,將削弱聯準會政策彈性。
- 聯準會官員最新談話與經濟數據: 關注是否出現任何對升息預期產生改變的訊號,如美國CPI數據、就業報告等,將直接影響市場情緒。
- 科技巨頭的相對表現:
- 抗跌與逆勢上漲的個股: 如META (+1.02%) 和MSFT (+0.52%),在市場逆風中仍能上漲,顯示其商業模式或AI佈局獲得市場認可。觀察其能否持續領漲,代表市場在尋找新的資金避風港與成長引擎。
- 高估值成長股的反彈動能: 如NVDA (-1.47%)、GOOG (-3.58%)、AMZN (-2.24%)等跌幅較大的個股,其後續能否止穩反彈,將是判斷科技股壓力是否緩解的關鍵指標。特別是GOOG的跌幅較大,需留意其背後是否有更深層的營運或估值問題。
- 台灣半導體龍頭(如TSM)的表現: 儘管基本面強勁,TSM (-1.20%) 仍受整體市場拖累。其後續能否守穩關鍵支撐或率先反彈,將是全球半導體景氣能否擺脫短期陰霾的領先指標。
- 【策略思維】: 面對這種高通膨、高利率、高地緣政治風險並存的局勢,老練的投資人通常會採取以下配置防線或進場邏輯:
- 防禦性配置優先: 減持高估值、高槓桿的成長股,增加現金、短天期高評級債券或具有抗通膨特性的資產配置。對於仍有資金需求的投資人,可考慮轉向具有穩定現金流、低負債且具定價權的公用事業、必需消費品或醫療保健等防禦型板塊。
- 嚴格的風險管理: 避免重倉單一資產,透過多元化配置來分散風險。設定明確的停損點,並嚴格執行,以防範市場突發的巨幅波動。
- 逢低佈局趨勢: 儘管短期市場承壓,但AI、先進半導體等長期趨勢並未改變。經驗豐富的投資人會在市場大幅回檔、估值更具吸引力時,以「分批進場」的策略,逐步建立或加碼具有長期競爭優勢與明確成長動能的核心資產部位,避免一次性重倉追高。
- 關注收益類資產: 在利率上升環境下,高配息、高現金殖利率的個股或基金將更具吸引力,可作為資產配置的緩衝墊。
- 保持耐心與彈性: 在波動劇烈且不確定性高的市場中,耐心等待更明確的趨勢訊號,並保持資產配置的彈性,是成功的關鍵。不盲目追逐熱點,也不因一時恐慌而拋售優質資產。
- 本文內容由 AI 參照網路資訊分析,於
2026-09-24 05:05協助生成,僅供參考 - 如遇休市,資料為前一交易日收盤數據
- 來源: https://jtkf.cc/wDpfu3q