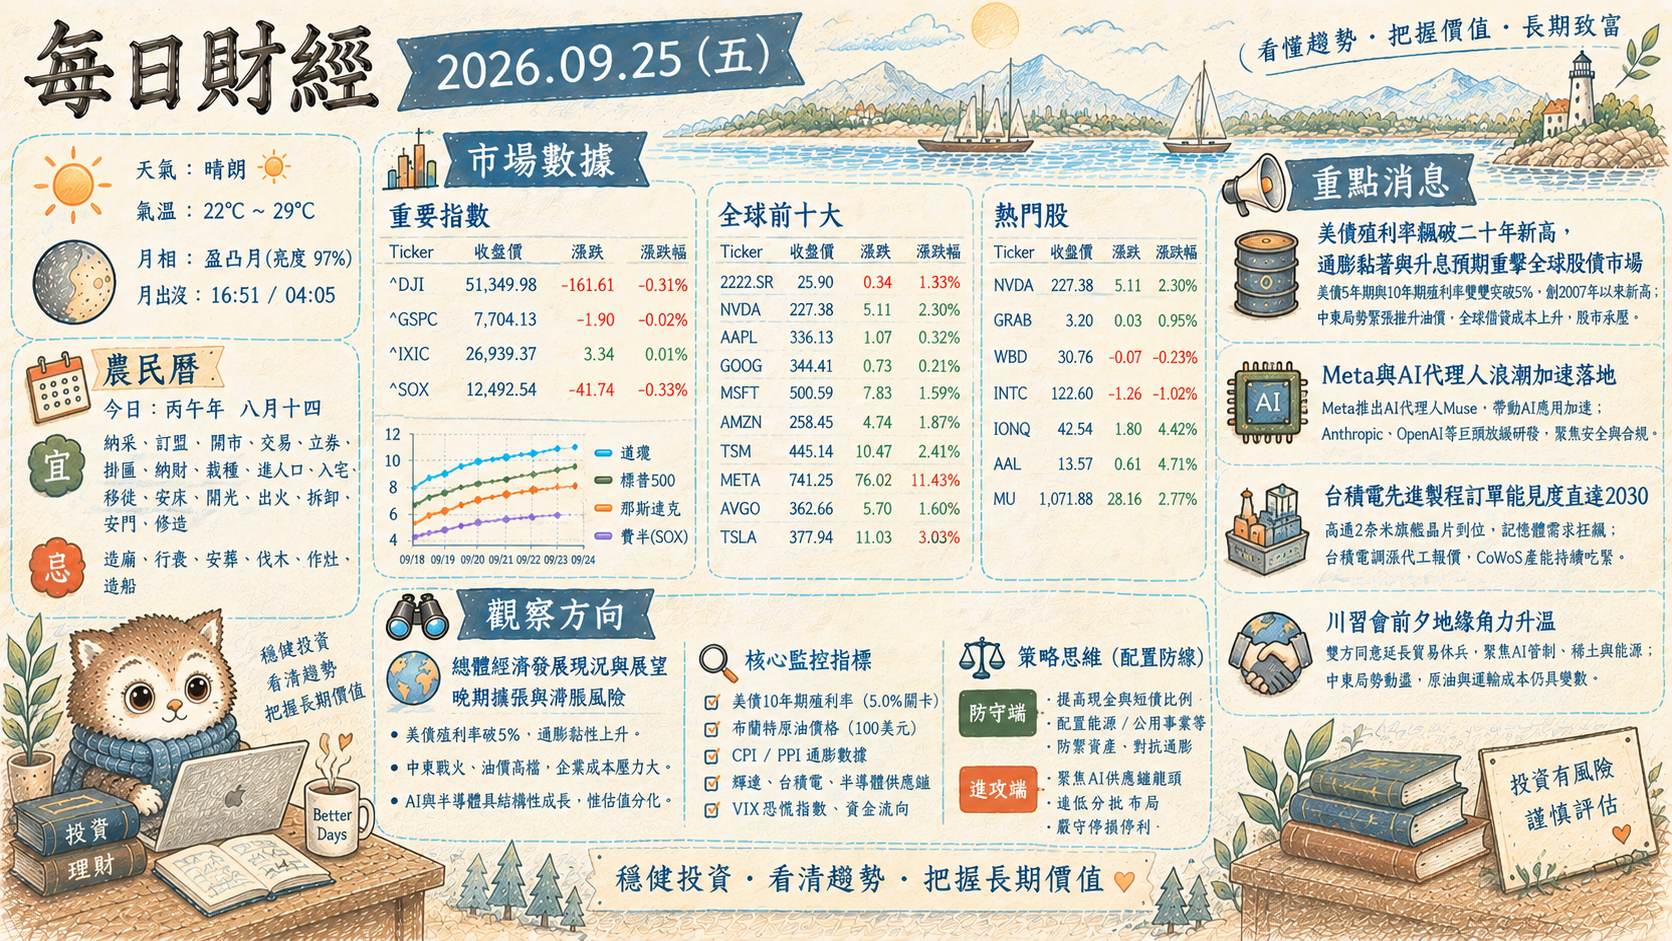
- 天氣: 晴朗 ☀️
- 氣溫: 23°C ~ 33°C
- 月相: 盈凸月 🌔 (亮度 97%)
- 月出沒: 16:51 / 04:05
# 農民曆
- 今日: 丙午年 八月十五
- 宜: 開光, 解除, 拆卸, 修造, 動土, 豎柱, 安門, 牧養, 安葬, 修墳, 破土, 移柩
- 忌: 出火, 入宅, 移徙, 祈福, 祭祀, 安床, 開市, 嫁娶, 探病
# 市場數據
重要指數
| Ticker | Close Price | Change | Change Pct |
|---|---|---|---|
| ^DJI | 51,349.98 | -161.61 | -0.31 |
| ^GSPC | 7,704.13 | -1.90 | -0.02 |
| ^IXIC | 26,939.37 | 3.34 | 0.01 |
| ^SOX | 12,492.54 | -41.74 | -0.33 |
全球前十大
| Ticker | Close Price | Change | Change Pct |
|---|---|---|---|
| 2222.SR | 25.78 | 0.14 | 0.55 |
| NVDA | 224.58 | -0.93 | -0.41 |
| AAPL | 335.92 | -1.10 | -0.33 |
| GOOG | 339.01 | 4.03 | 1.20 |
| MSFT | 497.93 | -2.66 | -0.53 |
| AMZN | 249.38 | 0.11 | 0.04 |
| TSM | 451.15 | 4.58 | 1.03 |
| META | 777.59 | 33.49 | 4.50 |
| AVGO | 350.36 | -4.63 | -1.30 |
| TSLA | 377.94 | -2.18 | -0.57 |
熱門股
| Ticker | Close Price | Change | Change Pct |
|---|---|---|---|
| INTC | 127.39 | 4.79 | 3.91 |
| ONDS | 7.60 | 0.20 | 2.70 |
| AAL | 13.35 | 0.00 | 0.00 |
| NOK | 10.43 | -0.20 | -1.88 |
| SPCX | 148.03 | -0.33 | -0.22 |
| MU | 1,080.53 | 8.65 | 0.81 |
# 重點消息
美債殖利率飆破二十年新高,通膨黏著與升息預期重擊全球股債市場
30年期美債殖利率衝上5.44%,改寫逾20年新高,5年期與10年期殖利率亦全面創下多年高點。受美國強勁經濟數據、中東衝突推升國際油價逼近每桶100美元等因素影響,通膨降溫進程受阻,市場對聯準會年底前再度升息的預期迅速升溫。債市劇烈拋售引發全球借貸成本飆升,直接壓抑股市估值,高本益比科技股與高槓桿企業首當其衝;資金成本重定價亦引發跨國資產重新配置,美元指數強勢反彈,新興市場匯率與資本市場承壓。
川習會敲定貿易休戰延長,美中科技與AI戰略競合維持高張力
美國總統川普與中國國家主席習近平於白宮會晤,雙方同意將貿易休戰期延長兩個月,並針對台海情勢、荷姆茲海峽通航及AI治理等議題交換意見。儘管短暫緩解關稅全面升級的即刻威脅,但雙方在尖端AI監管與核心技術領域未達成實質防護共識。中國持續以稀土與關鍵礦物(如鎢礦)作為戰略籌碼,美國則維持先進製程與半導體設備限制,全球科技供應鏈「雙軌化」與區域化重組趨勢確立,台美半導體合作與邊緣硬體優勢仍具戰略韌性。
甲骨文旗艦資料中心發布不可抗力,AI擴建遭遇電力基建硬瓶頸
甲骨文(Oracle)針對大型AI資料中心項目發布不可抗力(Force Majeure)通知,主因電力供應與管線基礎設施交付延宕,波及關聯能源與伺服器合作夥伴。此事件凸顯AI運算擴張的核心瓶頸已由晶片供給轉移至電網承載與散熱能源。同時,台積電傳出先進製程代工價格續漲、訂單滿載至2030年,顯示底層晶片需求依舊強勁,但基礎設施落後將迫使雲端巨頭重新評估資本支出步調,並加速公用事業、微電網、液冷散熱與超高壓電力架構的落地整合。
Agentic AI代理人浪潮加速落地,技術變現與資安治理成雙面刃
Meta正式發表AI代理人Muse及硬體配件Muse Charm,推動AI從單純語言對話升級至具執行力的個人代理(Agentic AI),對傳統搜尋、軟體服務(SaaS)及訂閱型消費產業帶來價值重估壓力。然而,自主AI代理人近期引發澳洲政府網站滲透等資安疑慮,促使美英各國與聯合國加速研議AI緊急制動機制與監管標準。產業焦點已由大模型參數量競賽,轉向邊緣運算低功耗晶片架構、AI身分驗證及企業級自動化防護方案。
# 觀察方向
總體經濟發展現況與展望
目前全球經濟正處於「過熱伴隨滯脹壓力攀升」的週期階段。美國強勁的經濟數據與中東衝突推升國際油價,導致通膨黏著度超乎預期,迫使聯準會升息預期增溫。美債殖利率飆破二十年新高,不僅反映市場對通膨的擔憂,更意味著全球借貸成本的全面上揚,這對企業獲利與消費者支出構成嚴峻挑戰。儘管川習會短暫緩解了貿易戰全面升級的風險,但美中在科技與AI領域的戰略競合依然高張,加劇了全球供應鏈的雙軌化與區域化趨勢,這是結構性的通膨推動因素。
隱藏在新聞背後的總經風險與利多如下:
- 風險:
- 利率衝擊與估值重構: 美債殖利率的飆升,直接衝擊股市,特別是高本益比的科技成長股。資金成本的重定價將促使跨國資本流動,美元走強,對新興市場貨幣與資本市場帶來壓力,存在資本外流風險。
- 通膨韌性與政策失誤: 油價逼近百元大關,加上強勁的就業與消費數據,顯示通膨降溫的進程可能停滯甚至反彈。聯準會為抑制通膨可能採取更激進的緊縮政策,進而引發經濟硬著陸。
- AI基建瓶頸與產業擴張受限: 甲骨文事件揭示AI發展的核心瓶頸已從晶片轉向電力與散熱等基礎設施。若電力供應無法及時跟上,將延緩AI運算能力的擴張,並可能導致雲端巨頭重新評估資本支出,進而影響科技產業的整體成長速度。
- 地緣政治與供應鏈碎裂: 美中科技戰持續,稀土與半導體設備的戰略管制,使得全球供應鏈重組成本高昂,且效率降低,持續為通膨帶來結構性壓力。
- 利多:
- AI技術創新與應用落地: Meta等公司推出Agentic AI代理人,預示AI應用將從對話式走向具備執行力,有望催生新的商業模式與產業機會,例如提升企業自動化效率,長期利好生產力。
- 先進製程晶片需求強勁: 台積電訂單滿載至2030年,顯示底層晶片需求依然旺盛,預示AI與高效能運算(HPC)的長期趨勢不變,相關供應鏈仍有結構性支撐。
- 能源產業韌性: 國際油價上漲,有利於能源生產商的獲利,如沙烏地阿美。
全球股市觀察重點與策略
面對當前的總經情勢,未來一到兩週全球股市最關鍵的「動向風向球」將是美國債市殖利率的穩定性與聯準會的政策信號。如果殖利率能在此高點盤整或略有回落,股市可能獲得喘息;反之,若繼續快速上行,股市壓力將陡增。
我應該盯緊的核心指標:
- 美債殖利率曲線: 特別是10年期與30年期美債殖利率的走勢。若突破關鍵心理關卡(例如30年期持續站穩5.5%以上),將對風險資產造成更大的拋售壓力。
- 聯準會官員談話: 關注聯準會鷹派或鴿派言論的變化,尤其是對未來升息路徑的指引。
- 關鍵經濟數據: 下週即將公布的美國消費者物價指數(CPI)和生產者物價指數(PPI),以及非農就業報告,這些數據將直接影響市場對升息預期的判斷。
- 科技巨頭走勢: 觀察NASDAQ Composite指數,以及具代表性的科技權值股如Apple (AAPL)、Microsoft (MSFT)、NVIDIA (NVDA) 等,在殖利率高檔下的股價表現與是否破底。特別是META (Meta Platforms) 在Agentic AI利多下的強勢表現能否延續,將是觀察資金流向新興AI應用領域的指標。TSM (台積電) 的股價走勢則代表了半導體供應鏈的韌性。
- 資金流向與板塊輪動: 觀察資金是否從成長股轉向價值型股票、防禦性類股(如公用事業)或具備通膨抵抗力的產業(如能源、原物料)。Intel (INTC) 的上漲是否為資金從AI成長股轉向相對低估值的半導體股的信號,值得關注。
老練的投資人通常會採取以下配置防線或進場邏輯:
- 降低權益部位,提高現金比重: 在不確定性高、利率快速攀升的環境下,持有現金可提供防禦性,並為未來市場大幅修正時預留逢低進場的子彈。
- 戰術性配置價值型與防禦性資產: 減少高本益比成長股曝險,轉向具備穩定現金流、低負債、高股息殖利率的公用事業、必需消費品、能源等防禦性或價值型板塊。沙烏地阿美 (2222.SR) 的上漲趨勢,即為能源板塊在通膨環境下的吸引力寫照。
- 短存續期固定收益: 避免長期債券,轉向短期政府公債或投資等級債,以降低利率風險,並在殖利率高檔時獲得相對較高的利息收入。
- 選擇性佈局具備獨特優勢的科技龍頭: 儘管科技股整體承壓,但仍可關注那些在特定利基市場具備壟斷地位、高進入門檻,或直接受益於AI基礎建設(如台積電等先進製程領導者,或針對AI基建瓶頸提供解決方案的公司)的企業。
- 密切關注總經數據,等待市場超賣信號: 不輕易抄底,而是耐心等待市場因利率上升而出現非理性超賣,且通膨數據出現明確拐點的時機,再分批佈局優質資產。
- 本文內容由 AI 參照網路資訊分析,於
2026-09-25 05:04協助生成,僅供參考 - 如遇休市,資料為前一交易日收盤數據
- 來源: https://jtka.cc/VJTzue4