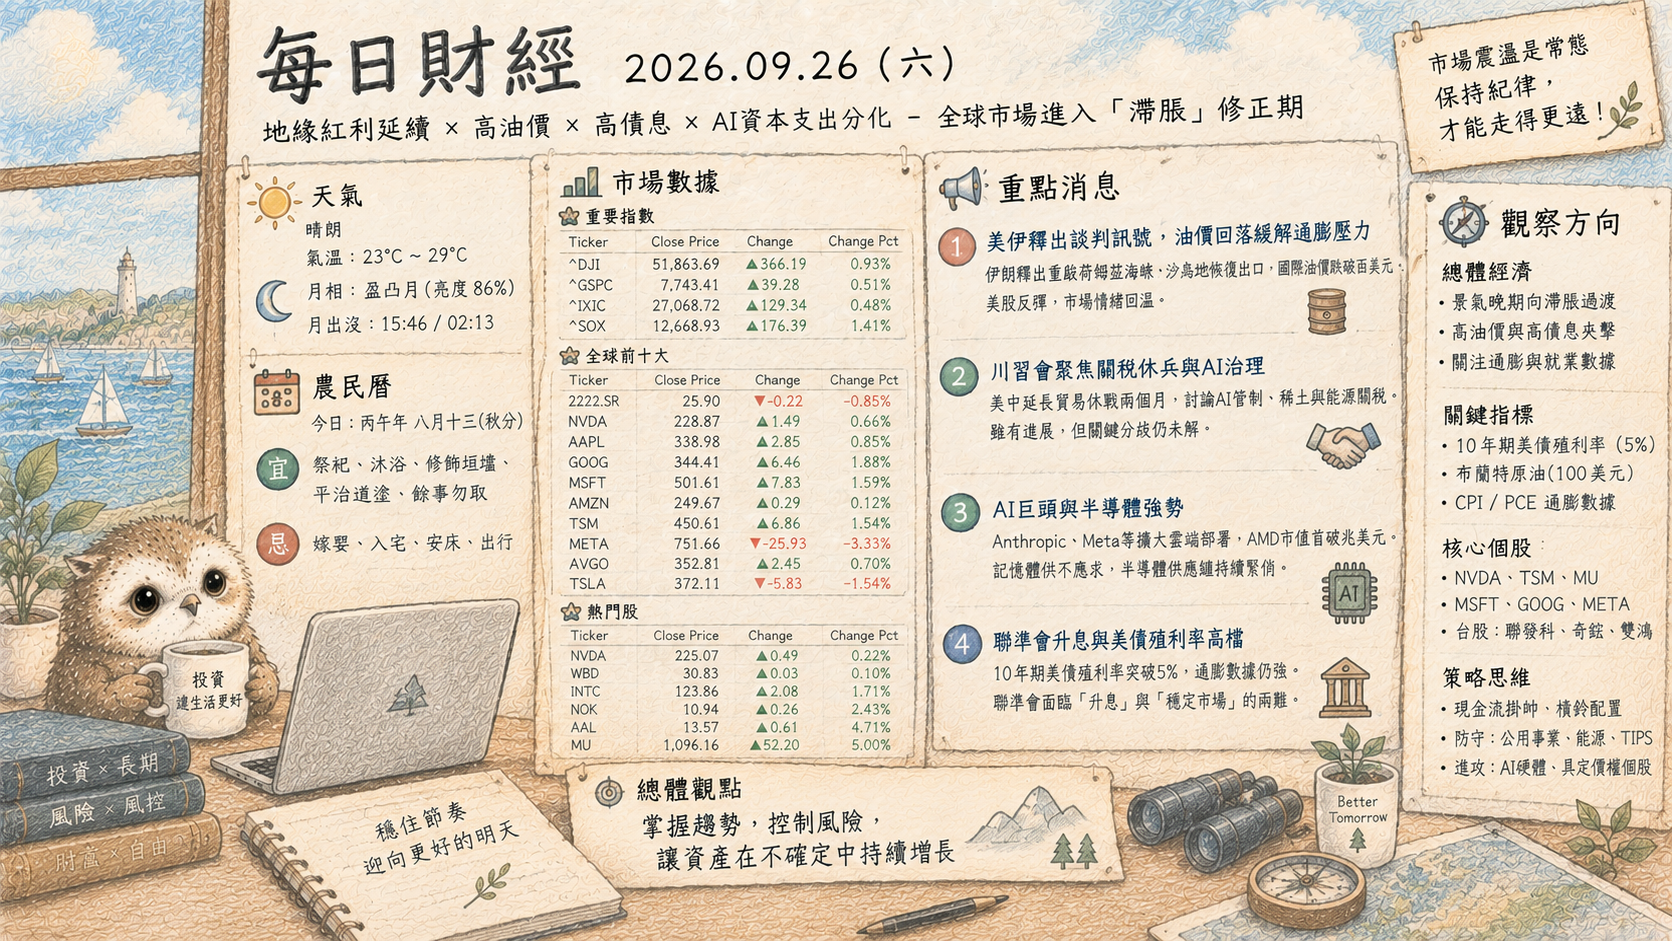
- 天氣: 晴朗 ☀️
- 氣溫: 24°C ~ 33°C
- 月相: 滿月 (望) 🌕 (亮度 99%)
- 月出沒: 17:24 / 05:02
# 農民曆
- 今日: 丙午年 八月十六
- 宜: 破屋, 壞垣, 求醫, 治病, 餘事勿取
- 忌: 移徙, 入宅
# 市場數據
重要指數
| Ticker | Close Price | Change | Change Pct |
|---|---|---|---|
| ^DJI | 51,828.62 | 478.64 | 0.93 |
| ^GSPC | 7,743.41 | 39.28 | 0.51 |
| ^IXIC | 27,068.72 | 129.34 | 0.48 |
| ^SOX | 12,668.93 | 176.39 | 1.41 |
全球前十大
| Ticker | Close Price | Change | Change Pct |
|---|---|---|---|
| 2222.SR | 25.78 | 0.14 | 0.55 |
| NVDA | 225.07 | 0.49 | 0.22 |
| AAPL | 341.07 | 5.15 | 1.53 |
| GOOG | 341.08 | 2.07 | 0.61 |
| MSFT | 516.17 | 18.24 | 3.66 |
| AMZN | 249.67 | 0.29 | 0.12 |
| TSM | 450.61 | -0.54 | -0.12 |
| META | 751.66 | -25.93 | -3.33 |
| AVGO | 352.81 | 2.45 | 0.70 |
| TSLA | 372.11 | -5.83 | -1.54 |
熱門股
| Ticker | Close Price | Change | Change Pct |
|---|---|---|---|
| NVDA | 225.07 | 0.49 | 0.22 |
| INTC | 123.00 | -4.39 | -3.45 |
| AAL | 13.87 | 0.52 | 3.90 |
| ONDS | 7.64 | 0.04 | 0.53 |
| GRAB | 3.13 | 0.02 | 0.64 |
| MU | 1,082.28 | 1.75 | 0.16 |
# 重點消息
美伊露出停火曙光帶動油價回落,美股迎來反彈但長債殖利率仍處高檔
伊朗釋出有條件重啟荷莫茲海峽與停火協議訊號,國際原油價格應聲走跌至91美元附近,有效緩解能源通膨焦慮,帶動美股四大指數與晶片股全面反彈,費城半導體指數強彈逾1%。然而,美債市場拋售潮仍具壓力,30年期美債殖利率突破5.5%、10年期殖利率居高不下,引發市場對高利率環境壓抑經濟及資金流動性的警戒。整體市場情緒暫時擺脫地緣政治急迫風險,但利率高懸對科技與成長型資產的估值修正壓力依然存在。
川習白宮會晤落幕:科技巨頭列席,貿易休戰延期但關鍵分歧未解
美國總統川普與中國國家主席習近平於白宮舉行會晤並共進國宴,黃仁勳、蘇姿丰、庫克、馬斯克等美國科技巨頭齊聚主桌,中方則無企業代表列席。雙方達成美中貿易休戰延長兩個月的共識,但在先進AI晶片出口管制、稀土供應鏈及台海安全等核心爭議上實質突破有限。此進展暫時推遲了全面貿易戰升級的風險,為全球供應鏈爭取短暫喘息期,但科技封鎖與雙邊地緣對立的長期結構性風險未減。
AI算力軍備競賽加劇:Meta資本支出飆升、Anthropic砸百億擴大雲端部署
AI基礎設施投資持續加速,Anthropic與Akamai達成7年116億美元雲端運算協議,Meta更將2026年資本支出拉升至1,450億美元,全力衝刺「Muse」等AI代理人生態與硬體布局;馬斯克旗下Colossus 2亦計畫年底擴充至120萬顆輝達晶片。龐大算力擴張推升企業級SSD、高階DDR5記憶體與ABF載板等硬體零組件長期吃緊,供應鏈缺貨漲價循環預計延續,AI投資焦點已由純演算法轉向基礎架構的實質變現能力。
# 觀察方向
總體經濟環境:景氣晚期向輕度滯脹拉鋸
當前全球經濟正處於「景氣循環晚期(Late-Cycle)」並向「輕度滯脹(Stagflation)」靠攏的拉鋸階段。
- 政策與通膨表徵:油價雖自高點微幅回落至91美元,短暫舒緩運輸鏈壓力(帶動AAL大漲3.9%),但30年期美債殖利率突破5.5%、10年期殖利率居高不下,反映通膨預期根深蒂固與美債供給過剩。實質無風險利率高懸,對股市本益比持續形成重壓。
- 股市結構分化:美股呈現指數創高但內部撕裂的特徵。道瓊(+0.93%)與微軟(+3.66%)靠實體現金流與成熟商業化撐盤,Meta卻因2026年高達1,450億美元的資本支出暴跌3.33%,顯示市場資金對「高資本支出但拖累自由現金流」的容忍度急遽萎縮。
潛在總經風險與結構性利多
- 隱含總經風險:長天期債券殖利率失控風險尚未解除;川習會達成的60天貿易休戰僅為「垃圾時間延期」,台海與先進晶片禁令等核心分歧未解,地緣政治折價隨時可能反噬估值。
- 浮現結構利多:微軟、Anthropic與馬斯克陣營的AI軍備競賽並未放緩,企業級SSD、高階DDR5與先進封裝持續缺貨,實體硬體需求帶動費半(+1.41%)具備實質基本面托底。
未來一至兩週股市風向球與核心監控指標
市場短線風向球在於「長債殖利率是否觸頂」與「AI變現預期是否被資本支出拖垮」。
- 美債殖利率動向:緊盯30年期美債殖利率是否有效跌破5.50%以及布蘭特原油能否回測88美元以下,此為長線評價壓力釋放的關鍵閥門。
- 龍頭股均線與財報訊號:觀察台積電ADR能否重返455美元月線之上,以及輝達(NVDA)在220美元關卡之支撐強度;同時緊盯記憶體巨頭美光(MU)在千元關卡的籌碼穩定度。
- 地緣政治日程:追蹤美中貿易休戰60天倒數期間,是否有新的AI出口管制清單提前出爐。
資深策略投資人的配置防線
面對「高利率+AI高資本支出分化」的格局,成熟法人不會盲目追高Beta值,而是採取「槓鈴配置(Barbell Strategy)」:
- 防禦端鎖定現金流:配置短天期美債鎖定實質高利率收益,搭配具訂價權與穩定配息的傳產權值股,抵禦長端利率波動。
- 進攻端精準去蕪存菁:科技部位全面減碼「燒錢擴產但商業化路徑模糊」的次級軟體題材,將資金嚴格集中於「具備高自由現金流的雲端巨頭(如微軟)」及「供需結構嚴重失衡的硬體關鍵零組件(如高頻寬記憶體與高階伺服器供應鏈)」,並在指數反彈逢高建立下檔避險保護(如買進指數賣權)。
- 本文內容由 AI 參照網路資訊分析,於
2026-09-26 05:04協助生成,僅供參考 - 如遇休市,資料為前一交易日收盤數據
- 來源: https://jtkf.cc/X76PdMk