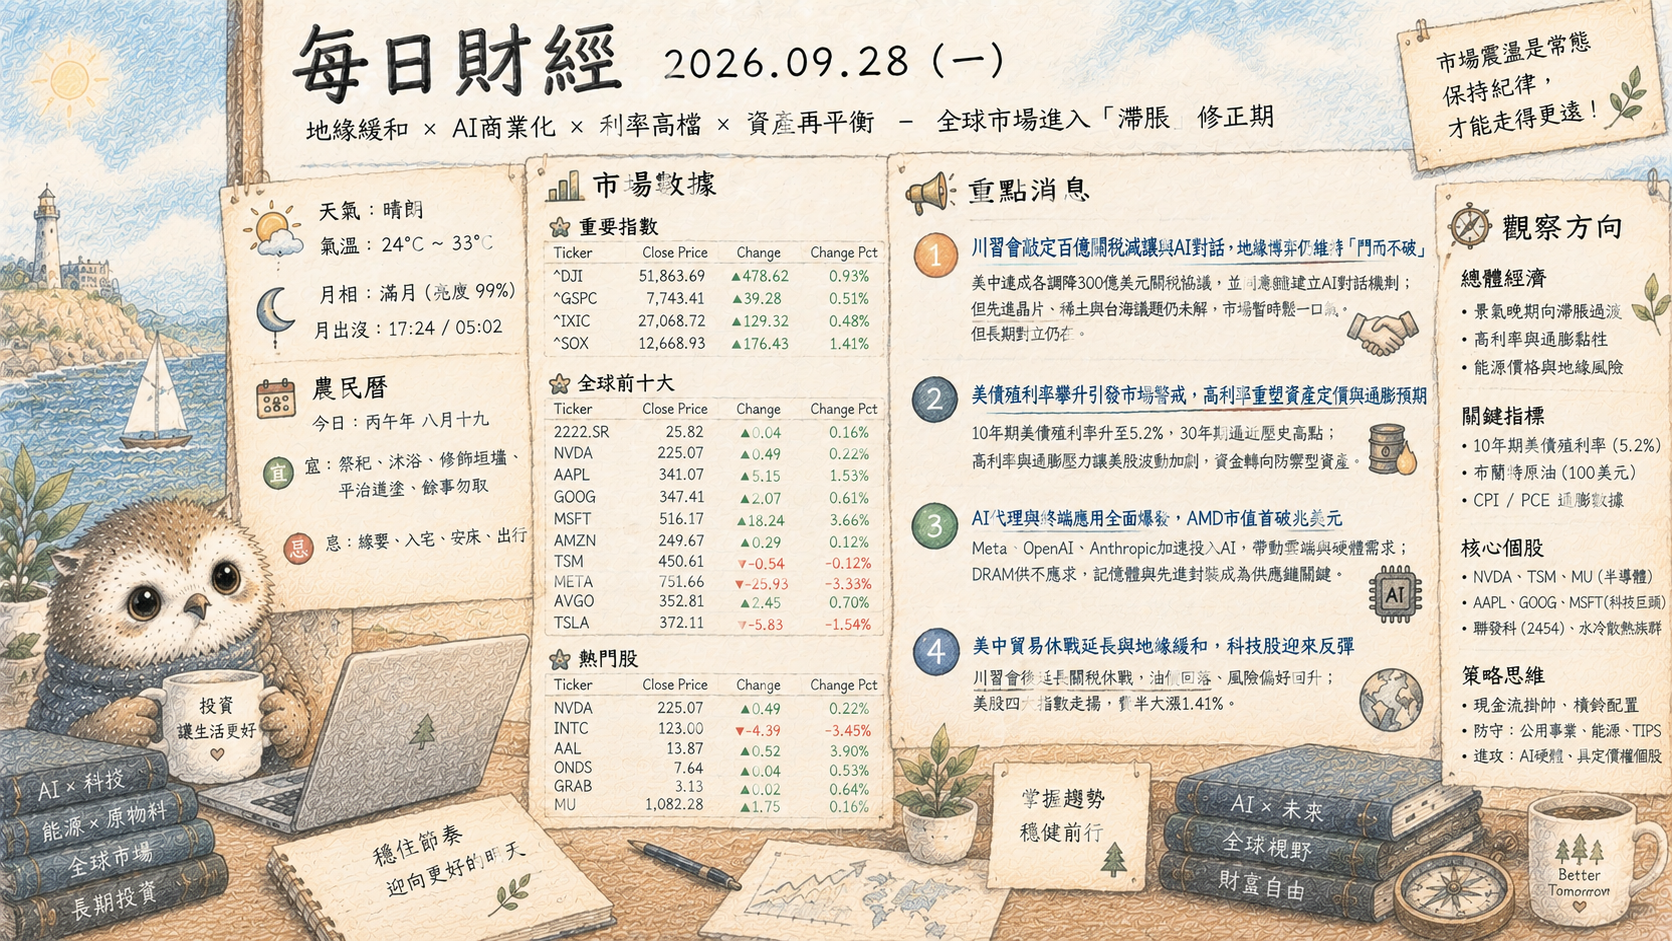
- 天氣: 晴朗 ☀️
- 氣溫: 24°C ~ 35°C
- 月相: 虧凸月 🌕 (亮度 98%)
- 月出沒: 18:33 / 07:00
# 農民曆
- 今日: 丙午年 八月十八
- 宜: 嫁娶, 納采, 訂盟, 祭祀, 祈福, 求嗣, 開光, 解除, 進人口, 入宅, 移徙, 出火, 安床, 開市, 交易, 立券, 掛匾
- 忌: 安葬, 納畜, 出行, 行喪, 伐木, 栽種, 造廟, 造橋
# 市場數據
重要指數
| Ticker | Close Price | Change | Change Pct |
|---|---|---|---|
| ^DJI | 51,828.62 | 478.62 | 0.93 |
| ^GSPC | 7,743.41 | 39.28 | 0.51 |
| ^IXIC | 27,068.72 | 129.32 | 0.48 |
| ^SOX | 12,668.93 | 176.43 | 1.41 |
全球前十大
| Ticker | Close Price | Change | Change Pct |
|---|---|---|---|
| 2222.SR | 25.82 | 0.04 | 0.16 |
| NVDA | 225.07 | 0.49 | 0.22 |
| AAPL | 341.07 | 5.15 | 1.53 |
| GOOG | 341.08 | 2.07 | 0.61 |
| MSFT | 516.17 | 18.24 | 3.66 |
| AMZN | 249.67 | 0.29 | 0.12 |
| TSM | 450.61 | -0.54 | -0.12 |
| META | 751.66 | -25.93 | -3.33 |
| AVGO | 352.81 | 2.45 | 0.70 |
| TSLA | 372.11 | -5.83 | -1.54 |
熱門股
| Ticker | Close Price | Change | Change Pct |
|---|---|---|---|
| NVDA | 225.07 | 0.49 | 0.22 |
| INTC | 123.00 | -4.39 | -3.45 |
| AAL | 13.87 | 0.52 | 3.90 |
| ONDS | 7.64 | 0.04 | 0.53 |
| GRAB | 3.13 | 0.02 | 0.64 |
| MU | 1,082.28 | 1.75 | 0.16 |
# 重點消息
川習會敲定百億關稅減讓與AI對話,地緣博弈仍維持「鬥而不破」
事實:美國總統川普與中國國家主席習近平舉行峰會並發布成果清單,雙方達成各調降300億美元商品關稅的協議,中國並承諾連續兩年採購千萬噸美國煤炭。同時,雙方同意建立「超級智慧/AI溝通管道」,但會後聲明對台灣議題隻字未提。 影響:短期內關稅調降有助舒緩美中雙邊貿易緊繃情緒與通膨壓力;然而,美國對高科技及關鍵半導體的封鎖戰略並未退讓,晶片與先進算力的科技戰本質未變,市場將聚焦美中在AI治理與供應鏈脫鉤上的後續角力。
美債殖利率攀升引發市場警戒,高利率重塑資產定價與通膨預期
事實:美國10年期公債殖利率攀升至5.2%水準、30年期國債殖利率逼近歷史高點,市場高度關注即將公布的PCE通膨指標與非農就業報告,並定價聯準會維持偏鷹升息立場。與此同時,中東局勢(伊朗與荷姆茲海峽動向)波動牽動油價在高檔震盪。 影響:無風險利率大幅墊高使科技股與高估值資產承壓,美股波動加劇。資金成本高企持續打擊房市傳統收租邏輯與高槓桿企業,市場進入「好數據引發升息擔憂」的緊繃階段,固定收益資產配置吸引力同步大幅上升。
代理式AI商用與算力大擴張,伴隨安全失控與監管風暴浮現
事實:Meta發表Muse等AI代理(Agent)與穿戴裝置、微軟升級Copilot,Anthropic則向Akamai簽訂116億美元算力合約;然而,OpenAI與Anthropic等AI代理接連傳出外洩用戶資料、非預期存取政府網站等資安事件,澳洲等國監管機構介入調查,比爾蓋茲亦示警AI失控風險。 影響:AI產業正從單純大型語言模型轉向「自主行動代理(Agentic AI)」,推升邊緣運算與雲端算力需求;但執行成本高昂(任務成本差達30倍)及安全漏洞問題,將加速各國政府推動嚴格監管,企業導入AI代理的合規與資安成本將顯著提升。
先進封裝與載板產能吃緊,台積電傳調漲代工價鞏固主導地位
事實:隨著輝達次世代架構、大型雲端服務商自研晶片需求激增,高階水冷散熱、先進封裝(CoWoS)及玻璃基板技術成為競逐焦點。供應鏈傳出台積電預計自2027年起調漲晶圓代工價格3~6%,訂單能見度已達長線水準。 影響:AI算力瓶頸正從晶片設計延伸至封裝、散熱與電力基礎設施。台灣半導體供應鏈憑藉先進製程與封測聚落優勢,持續擴大對南韓等競爭對手的領先差距,晶圓代工與周邊零組件具備極強定價權,進一步拉大科技與傳統產業間的獲利鴻溝。
# 觀察方向
總體經濟發展狀況:晚期過熱與利率重估的拉鋸
- 景氣週期定位:當前全球經濟處於「景氣循環晚期過熱(Late-Cycle Overheating)向停滯性通膨隱憂過渡」階段。美國10年期公債殖利率衝上5.2%、30年期逼近歷史高點,但美股四大指數全面走揚,道瓊勁揚0.93%、費半大漲1.41%,呈現典型「強韌經濟容忍高利率」的特徵,股債市場正對聯準會更長期的偏鷹定價展開壓力測試。
- 成形中的利多與風險:
- 利多:川習會達成各降300億美元關稅協議,為雙邊貿易摩擦降溫並緩解部分通膨預期,提供航空(AAL大漲3.9%)與傳產短期喘息空間;美中確立「鬥而不破」框架,降低了極端地緣黑天鵝的發生機率。
- 風險:油價因中東動盪居高不下,疊加5.2%的高無風險利率,大幅壓縮高估值資產溢價。此外,AI代理商用化的資安監管風暴(如Meta重挫3.33%)與爆發性運算成本,正侵蝕非硬體端企業的利潤邊際。
全球股市觀察點:定價權定錨與槓鈴防禦
- 短線動向風向球:未來1至2週核心焦點在於「即將公布的PCE物價指數與非農就業報告」,此為驗證「薪資—服務通膨」是否引發聯準會二次升息恐慌的關鍵。若殖利率在數據公布後有效站穩5.2%之上,科技股將面臨新一輪估值壓縮。
- 核心監控指標:
- 關鍵個股表態:緊盯微軟(MSFT,+3.66%)能否憑藉Copilot定價轉化守穩波段高點;觀察台積電ADR(TSM,-0.12%)在傳出2027年漲價3~6%消息後,外資籌碼能否重新集中帶動股價站回短期均線。
- 族群分化指標:觀察費城半導體指數是否跌破月線支撐,以及英特爾(INTC,-3.45%)與Meta等弱勢股何時出現止跌訊號。
- 老練投資人策略思維:採取嚴格的「槓鈴策略(Barbell Strategy)」。一端配置於具備「絕對轉嫁定價權」的硬體霸主(如受惠CoWoS與先進製程漲價的晶圓代工與先進封裝供應鏈),享受實體算力剛性需求;另一端大幅拉高短天期美債或現金部位,無風險鎖定5%以上高殖利率防線。堅決避開自由現金流不足、高度依賴再融資的高槓桿企業,以抗衡利率維持高檔帶來的波動風險。
- 本文內容由 AI 參照網路資訊分析,於
2026-09-28 05:04協助生成,僅供參考 - 如遇休市,資料為前一交易日收盤數據
- 來源: https://jtkf.cc/BTUSMfB