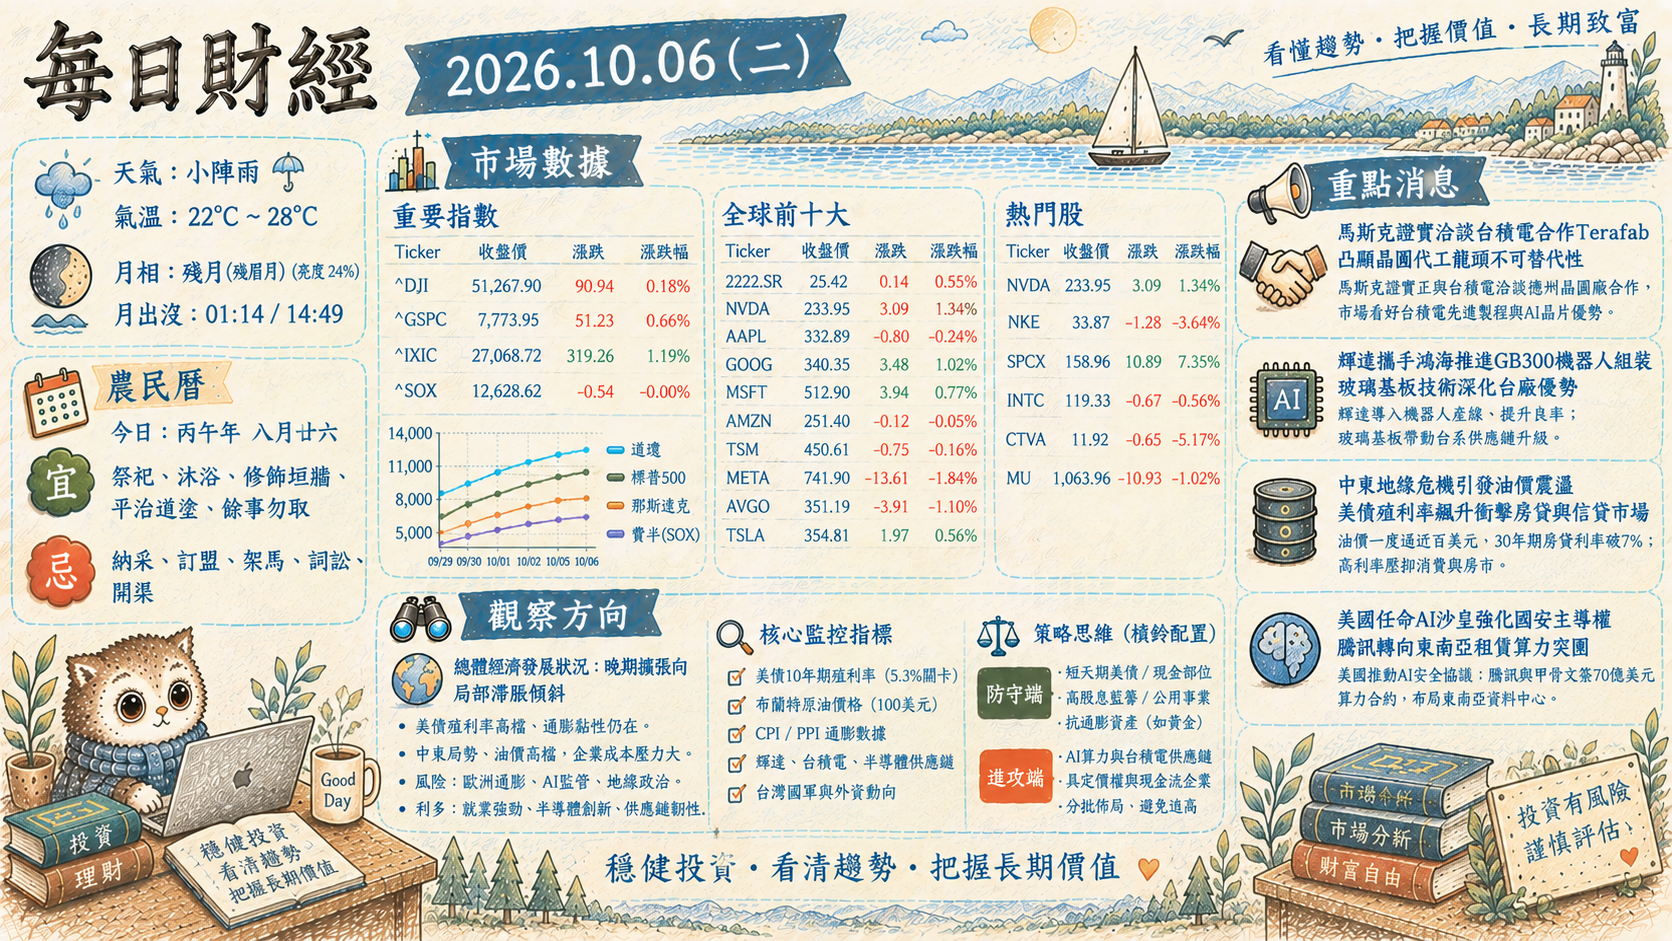
- 天氣: 小陣雨 🌦️
- 氣溫: 21°C ~ 23°C
- 月相: 殘月 (殘眉月) 🌘 (亮度 24%)
- 月出沒: 01:14 / 14:49
# 農民曆
- 今日: 丙午年 八月廿六
- 宜: 嫁娶, 造車器, 安機械, 祭祀, 祈福, 開光, 安香, 出火, 出行, 開市, 立券, 修造, 動土, 移徙, 入宅, 破土, 安葬
- 忌: 納采, 訂盟, 架馬, 詞訟, 開渠
# 市場數據
重要指數
| Ticker | Close Price | Change | Change Pct |
|---|---|---|---|
| ^DJI | 51,267.90 | 90.94 | 0.18 |
| ^GSPC | 7,773.95 | 51.23 | 0.66 |
| ^IXIC | 27,477.31 | 286.45 | 1.05 |
| ^SOX | 13,172.74 | 36.06 | 0.27 |
全球前十大
| Ticker | Close Price | Change | Change Pct |
|---|---|---|---|
| 2222.SR | 25.56 | 0.14 | 0.55 |
| NVDA | 238.90 | 4.95 | 2.12 |
| AAPL | 332.89 | -0.80 | -0.24 |
| GOOG | 343.83 | 3.48 | 1.02 |
| MSFT | 525.18 | 7.65 | 1.48 |
| AMZN | 251.40 | -0.12 | -0.05 |
| TSM | 485.80 | 13.02 | 2.75 |
| META | 741.90 | 13.82 | 1.90 |
| AVGO | 362.51 | 7.37 | 2.08 |
| TSLA | 378.73 | 8.14 | 2.20 |
熱門股
| Ticker | Close Price | Change | Change Pct |
|---|---|---|---|
| WBD | 30.95 | 0.01 | 0.03 |
| CTVA | 12.39 | 0.47 | 3.94 |
| NU | 15.18 | 1.75 | 13.03 |
| BBD | 4.33 | 0.68 | 18.75 |
| SPCX | 171.09 | 12.13 | 7.63 |
| MU | 1,063.96 | -10.93 | -1.02 |
# 重點消息
台積電領軍台股叩關5萬點 科技巨頭搶產能推升AI硬體鏈
台股在台積電市值創歷史新高帶動下單日大漲逾千點,逼近5萬點大關。特斯拉執行長馬斯克證實尋求與台積電合作以確保晶片供應,形同放棄獨立建廠計畫;超微(AMD)執行長蘇姿丰亦抵台爭取先進製程產能。同時,次世代HBM4記憶體報價傳出將達前代3倍,科技巨頭更大量透過特殊目的公司(SPV)與租賃等表外融資擴張AI基建。 影響分析: 先進製程與高階封裝產能維持極度供不應求,鞏固台積電與關鍵供應鏈(散熱、光通訊、PCB)的定價權;然而記憶體等關鍵零組件成本暴增與電力瓶頸,將壓縮下游終端硬體利潤,並拉大具備自研晶片能力巨頭與後進者的競爭差距。
美債殖利率飆破5.3%重燃通膨隱憂 美股債股背離恐埋波動風險
美國10年期公債殖利率衝破5.3%,重返2002年高點,導致美國政府每年債務利息支出飆破1兆美元;9月服務業成本受油價與關稅夾擊創逾四年新高,使聯準會政策空間受限。儘管高利率壓抑債市,美股那斯達克指數仍逆勢逼近歷史高點,呈現顯著的「債股背離」。 影響分析: 長期高利率將加劇全球企業的再融資成本與主權債務負擔。當前科技股多頭主要依賴AI資本支出支撐,若通膨降溫不如預期或流動性緊縮加劇,市場將面臨債券殖利率壓制股市估值的均值回歸修正。
歐洲政經動盪推升主權債風險 歐元重貶至17個月新低
法國財政赤字惡化引發「歐債危機2.0」疑慮,法國央行示警國家恐面臨被高利率扼殺的風險;西班牙總理桑傑士因住房危機與政治壓力宣布提前於11月底大選,歐洲政局向右傾斜。多重政治與財政危機拖累歐元兌美元跌至近17個月低點。 影響分析: 歐元區核心國財政體質惡化與政治裂解,將迫使歐洲央行(ECB)重新評估量化緊縮(QT)節奏,歐洲主權債信用利差恐進一步擴大,國際避險資金持續轉向美元資產。
中國加速清理金融系統風險 四年關閉近四分之一銀行機構
為防止房地產泡沫與地方債務引發系統性暴雷,中國過去四年加速整頓金融機構,截至2025年僅剩3,139家,光去年即關閉超過670家,遭裁撤或整併者幾乎全數集中於農村與地方中小型銀行;與此同時,外資與日系企業撤離中國市場的速度持續創下新高。 影響分析: 中國金融監管層透過強力行政兼併以拆解基層壞帳炸彈,但農村金融收縮將進一步抑制內需消費與地方民營經濟活力,加速外資供應鏈向東協與美洲移轉。
# 觀察方向
總體經濟發展狀況:晚期過熱與結構性停滯的極端分化
- 經濟週期定錨:全球正處於「AI軍備競賽推動的晚期擴張」與「高利率壓制下的局部停滯」之割裂格局。美債10年期殖利率飆破5.3%,實質借貸成本重返2002年高點,通常這意味著流動性收縮與衰退前兆;然而NASDAQ(27,477點)與S&P 500(7,773點)逆勢創高,本質上是由少數巨頭的AI資本支出所支撐的「人工過熱」,實質股權風險溢酬(ERP)已被壓縮至歷史極端危險值。
- 成形中的總經風險:
- 表外融資與債券定價落後:科技巨頭透過SPV與租賃等影子融資規避高利率,掩蓋了資金成本暴增的真相。一旦通膨因服務業及油價黏性反彈,Fed被迫長期維持高利率,高達1兆美元的美國主權利息支出與企業再融資潮將引發嚴重的流動性再定價。
- 歐中雙重通縮與信用緊縮:歐洲受制於法、西財政赤字惡化,歐元重貶恐逼迫ECB在通膨與債務危機間走鋼索;中國大舉清理基層銀行壞帳,金融收縮與外資加速撤離正削弱全球實體終端消費動能。
- 核心利多支撐:
- 全球半導體與先進製造的供給端出現「絕對壟斷」,TSM(台積電)與NVDA具備完全定價權,使科技上游鏈能免疫高利率衝擊,持續享受超額利潤。
全球股市觀察點與專業策略思維
未來一至兩週,市場最核心的風向球在於「美債5.3%防線是否全面引發科技股的本益比修正(股債背離的均值回歸)」。
- 核心監控指標:
- 美債10年期殖利率動向:觀察5.3%是否形成有效支撐。若持續上衝,市場資金成本將全面吞噬二線科技股估值。
- 硬體雙雄關鍵支撐:TSM需守穩472美元跳空缺口,NVDA需守住230美元整數大關;若兩者出現爆量長黑,意味AI資本支出炒作已達短線極限。
- 終端利潤擠壓指標:關注美光(MU)與下游OEM利潤率變化。次世代HBM4成本暴增3倍,若下游無力轉嫁,晶片巨頭的繁榮將無法擴散至整個硬體鏈。
- 老練投資人的策略思維:
- 極致的「槓鈴配置」:多頭部位高度集中於擁有自由現金流與訂價霸權的寡占節點(如TSM、NVDA、MSFT),徹底剔除需要持續發債融資的投機型中小型科技股。
- 防禦端建構高息防火牆:將20%~30%部位鎖定於5%以上的超短天期美債以鎖定無風險報酬,並伺機在NASDAQ爆量滯漲時建立科技股Put選擇權防護,利用歐洲主權債信用利差擴大的趨勢進行匯率避險,保持充足彈性應對估值下修。
- 本文內容由 AI 參照網路資訊分析,於
2026-10-06 05:05協助生成,僅供參考 - 如遇休市,資料為前一交易日收盤數據
- 來源: https://jtkf.cc/bV8DX5I