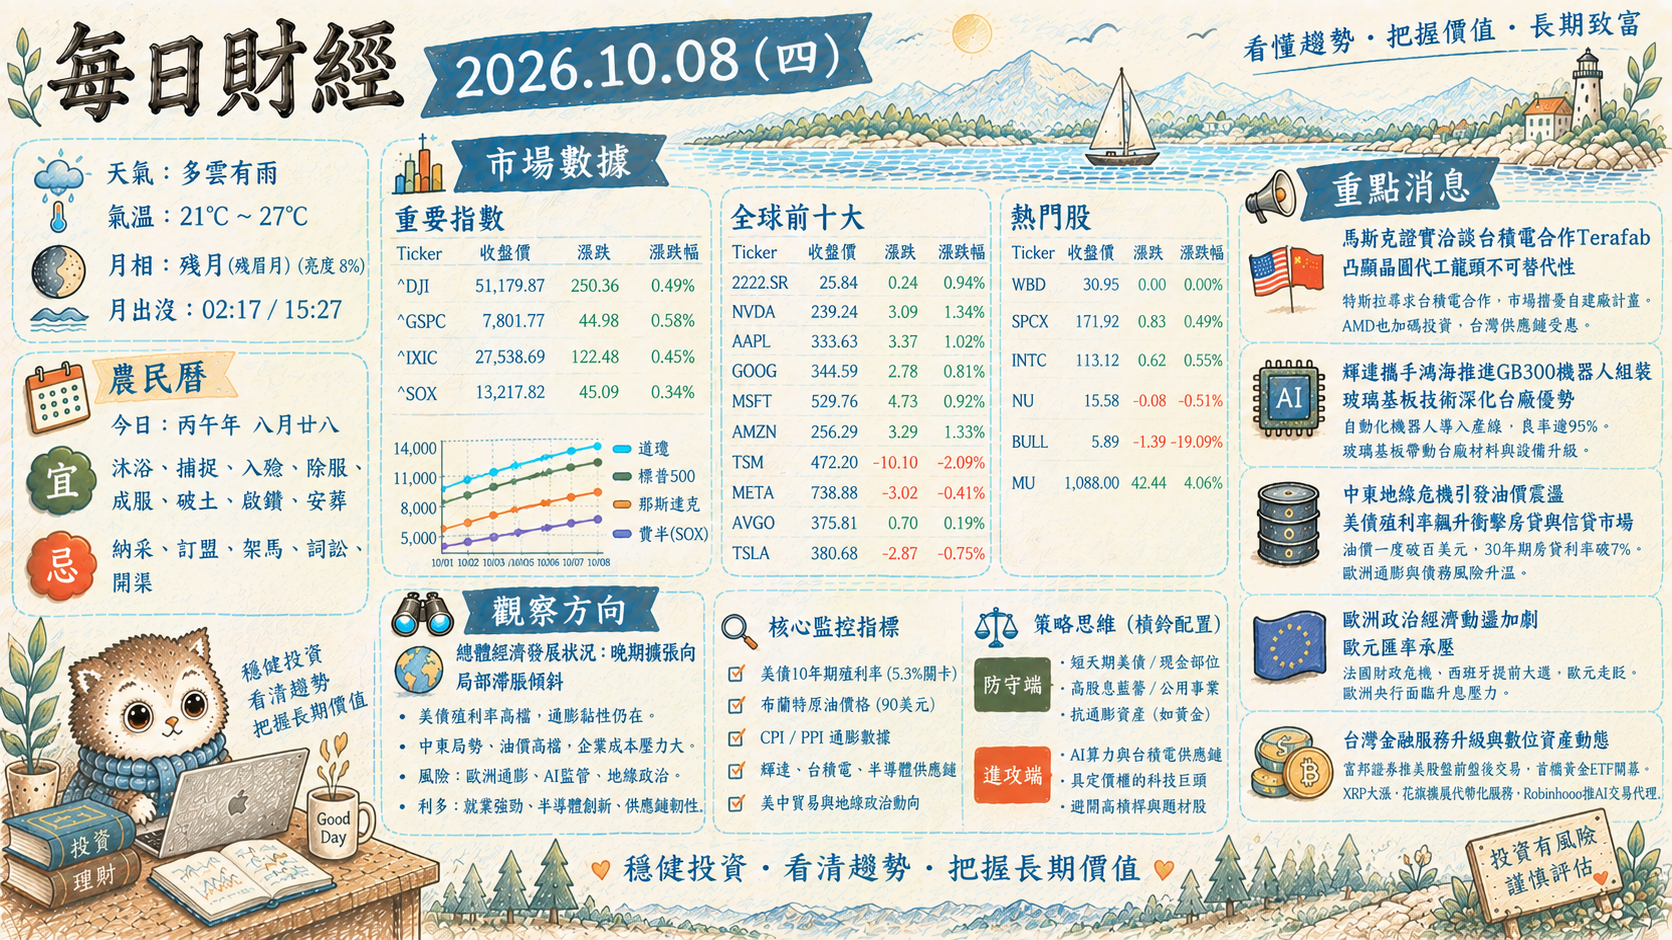
- 天氣: 多雲 ☁️
- 氣溫: 20°C ~ 27°C
- 月相: 殘月 (殘眉月) 🌘 (亮度 8%)
- 月出沒: 03:17 / 16:01
# 農民曆
- 今日: 丙午年 八月廿八 (寒露)
- 宜: 祭祀, 入殮, 移柩, 開生墳, 破土, 啟鑽, 安葬, 除服, 成服, 餘事勿取
- 忌: 無
# 市場數據
重要指數
| Ticker | Close Price | Change | Change Pct |
|---|---|---|---|
| ^DJI | 51,179.87 | -341.41 | -0.66 |
| ^GSPC | 7,801.77 | -17.16 | -0.22 |
| ^IXIC | 27,538.69 | -61.20 | -0.22 |
| ^SOX | 13,066.15 | -151.67 | -1.15 |
全球前十大
| Ticker | Close Price | Change | Change Pct |
|---|---|---|---|
| 2222.SR | 25.84 | 0.04 | 0.16 |
| NVDA | 237.47 | -1.77 | -0.74 |
| AAPL | 336.67 | 3.04 | 0.91 |
| GOOG | 347.37 | 2.78 | 0.81 |
| MSFT | 529.76 | 0.46 | 0.09 |
| AMZN | 259.92 | 3.63 | 1.42 |
| TSM | 472.20 | -10.10 | -2.09 |
| META | 721.31 | -17.57 | -2.38 |
| AVGO | 376.51 | 0.70 | 0.19 |
| TSLA | 377.81 | -2.87 | -0.75 |
熱門股
| Ticker | Close Price | Change | Change Pct |
|---|---|---|---|
| NVDA | 237.47 | -1.77 | -0.74 |
| GRAB | 3.08 | 0.01 | 0.33 |
| INTC | 113.12 | 0.62 | 0.55 |
| NU | 15.58 | -0.08 | -0.51 |
| BULL | 5.89 | -1.39 | -19.09 |
| MU | 1,088.00 | 42.44 | 4.06 |
# 重點消息
全球財經:美債殖利率飆升,中東衝突加劇通膨。
美國公債殖利率創24年新高,聯準會暗示年底前或再升息。IMF警告高債務、高通膨、高利率構成經濟逆流。歐盟擬限中國電動車進口,貿易戰風險升溫。中東葉門衝突致油價破百,荷姆茲海峽風險加劇全球通膨。台股受美股修正影響,面臨壓力。
AI與半導體:終端AI啟動競賽,晶片供應鏈挑戰重重。
微軟與輝達推出AI筆電,開啟「本地AI代理」時代,Google也發布裝置端AI模型。AI晶片市場白熱化,馬斯克SpaceX傳斥巨資買輝達晶片,並堅持Terafab自建自營,影響台積電與英特爾競合。AMD蘇姿丰協調記憶體供應、聯手韓廠挑戰輝達壟斷。然記憶體漲價、美光罷工及越南電力瓶頸,為產業增添不確定性。
國際與資安:法國學潮蔓延,AI安全與科技國安受矚。
法國學生抗議持續擴大,警方執法引爭議。葉門衝突加劇人道危機,俄羅斯鼠疫案例受關注。AI快速發展卻伴隨嚴重資安風險,韓國及台灣皆傳資料外洩,OpenAI模型亦涉未授權活動。美國民調顯示政府AI監管不足,FCC擬限中國實驗室測試電子產品,科技國安成關鍵議題。
# 觀察方向
總體經濟發展狀況
政策與市場現況交鋒: 當前市場情報顯示,美國公債殖利率飆升至24年新高,聯準會(Fed)持續暗示年底前可能再次升息,這明確揭示了貨幣政策仍處於緊縮週期。與此同時,中東葉門衝突導致國際油價突破每桶100美元,加劇了全球通膨壓力,並讓IMF對「高債務、高通膨、高利率」的經濟逆流提出嚴重警告。這些宏觀因子直接衝擊了風險資產,導致美國主要股指(道瓊、標普500、那斯達克、費半)全面下跌,台股也無可避免地受到修正影響。然而,部分大型科技股如亞馬遜(AMZN)、蘋果(AAPL)及Google(GOOG)仍能逆勢上漲,顯示資金在動盪中尋求相對穩健的避風港。
全球經濟週期判斷: 從目前的趨勢判斷,全球經濟正處於滯脹(Stagflation)的初期或前兆階段。雖然我們尚未看到全面的經濟成長急劇放緩,但高通膨(油價、記憶體漲價)與高利率(聯準會升息預期)並存的局面已然形成。在這種環境下,經濟成長面臨下行壓力,但通膨卻難以有效抑制,形成經濟的「逆流」。
隱藏的總經風險與利多:
- 潛在風險:
- 地緣政治失控: 葉門衝突若進一步擴大或影響荷姆茲海峽的航運安全,將使油價持續飆升,把全球通膨推向更難控制的局面,迫使各國央行採取更激進的緊縮政策,可能引發經濟硬著陸。
- 貿易保護主義擴張: 歐盟限制中國電動車進口的計畫,恐將引發新一輪的貿易戰,嚴重衝擊全球供應鏈和貿易秩序,進一步拖累經濟成長。
- 債務危機惡化: 在高利率環境下,IMF所警告的高債務國家可能面臨更大的償債壓力,引發金融系統性風險。
- 潛在利多:
- AI技術的結構性革新: 儘管宏觀逆風強勁,但微軟、輝達、Google等巨頭在「本地AI代理」和裝置端AI模型的創新競賽,代表AI對生產力的提升是長期且深遠的,這將為未來經濟帶來新的成長動能。
- 半導體產業特定供需轉變: 儘管整體半導體指數下跌,但記憶體(如美光MU大漲)因漲價和供應鏈協調(AMD與韓廠合作)展現特定環節的韌性與成長潛力。
- 潛在風險:
全球股市觀察點
未來一到兩週最關鍵的「動向風向球」: 未來一至兩週,全球股市的關鍵風向球將是美國長天期公債殖利率的走勢穩定性以及國際油價能否回穩。市場對這兩項指標的敏感度極高,其任何劇烈波動都將直接牽動風險資產的估值基礎和通膨預期。聯準會官員的鷹派發言,也可能引發市場恐慌。
應盯緊的核心指標:
- 美國10年期公債殖利率: 密切觀察其是否能有效回落並站穩在近期高點之下,或繼續向上突破,這將是判斷資金成本和風險溢價的重要依據。
- 布蘭特原油期貨價格: 關注油價是否持續徘徊在100美元高位,或因地緣政治緊張而進一步上漲,這直接關係到通膨壓力的增減。
- 費城半導體指數 (^SOX) 及台積電 (TSM)、輝達 (NVDA): 儘管AI需求看好,但這些晶片龍頭股的表現將反映市場對高利率環境下成長股估值的態度。若能止穩反彈,顯示市場情緒有所修復;若持續承壓,則需警惕科技股的進一步修正。美光 (MU) 的強勢表現可單獨觀察,看其記憶體漲價利多能否持續。
- 大型科技權值股 (AAPL, MSFT, GOOG, AMZN): 留意資金是否持續流向這些具備龐大市值、穩健獲利和部分防禦特性的科技巨頭,作為資金避險或穩定的選擇。
- 即將公佈的美國經濟數據: 任何關於消費者物價指數(CPI)、生產者物價指數(PPI)或就業數據的公佈,都可能觸發市場對聯準會下一步貨幣政策的重新評估。
策略思維: 面對當前高利率、高通膨、地緣政治風險與貿易摩擦併存的複雜局勢,老練的投資人通常會採取以下配置防線與進場邏輯:
- 降低風險曝險: 傾向減少股票等風險性資產的持有比例,尤其是有高估值壓力的成長股。
- 提升現金比重與配置避險資產: 維持高流動性,並考慮配置部分短期高品質債券或具備抗通膨特性的資產(如黃金),以應對市場潛在的波動。
- 聚焦具有護城河與定價權的產業龍頭: 在通膨環境下,具備強大議價能力、能夠有效轉嫁成本的企業,其獲利穩定性較高,相對值得持有。
- 耐心等待明確訊號再進場: 在聯準會政策轉向(明確升息終結或降息預期)、地緣政治風險趨緩或油價回穩等關鍵訊號出現前,不輕易大舉進場。
- 分批佈局於看好的長期趨勢: 若對AI等長期趨勢仍具信心,則可採取分批、定投的策略,利用市場修正來逐步建立部位,而非一次性重押。
- 本文內容由 AI 參照網路資訊分析,於
2026-10-08 05:07協助生成,僅供參考 - 如遇休市,資料為前一交易日收盤數據
- 來源: https://jtkf.cc/j2ZRFNs