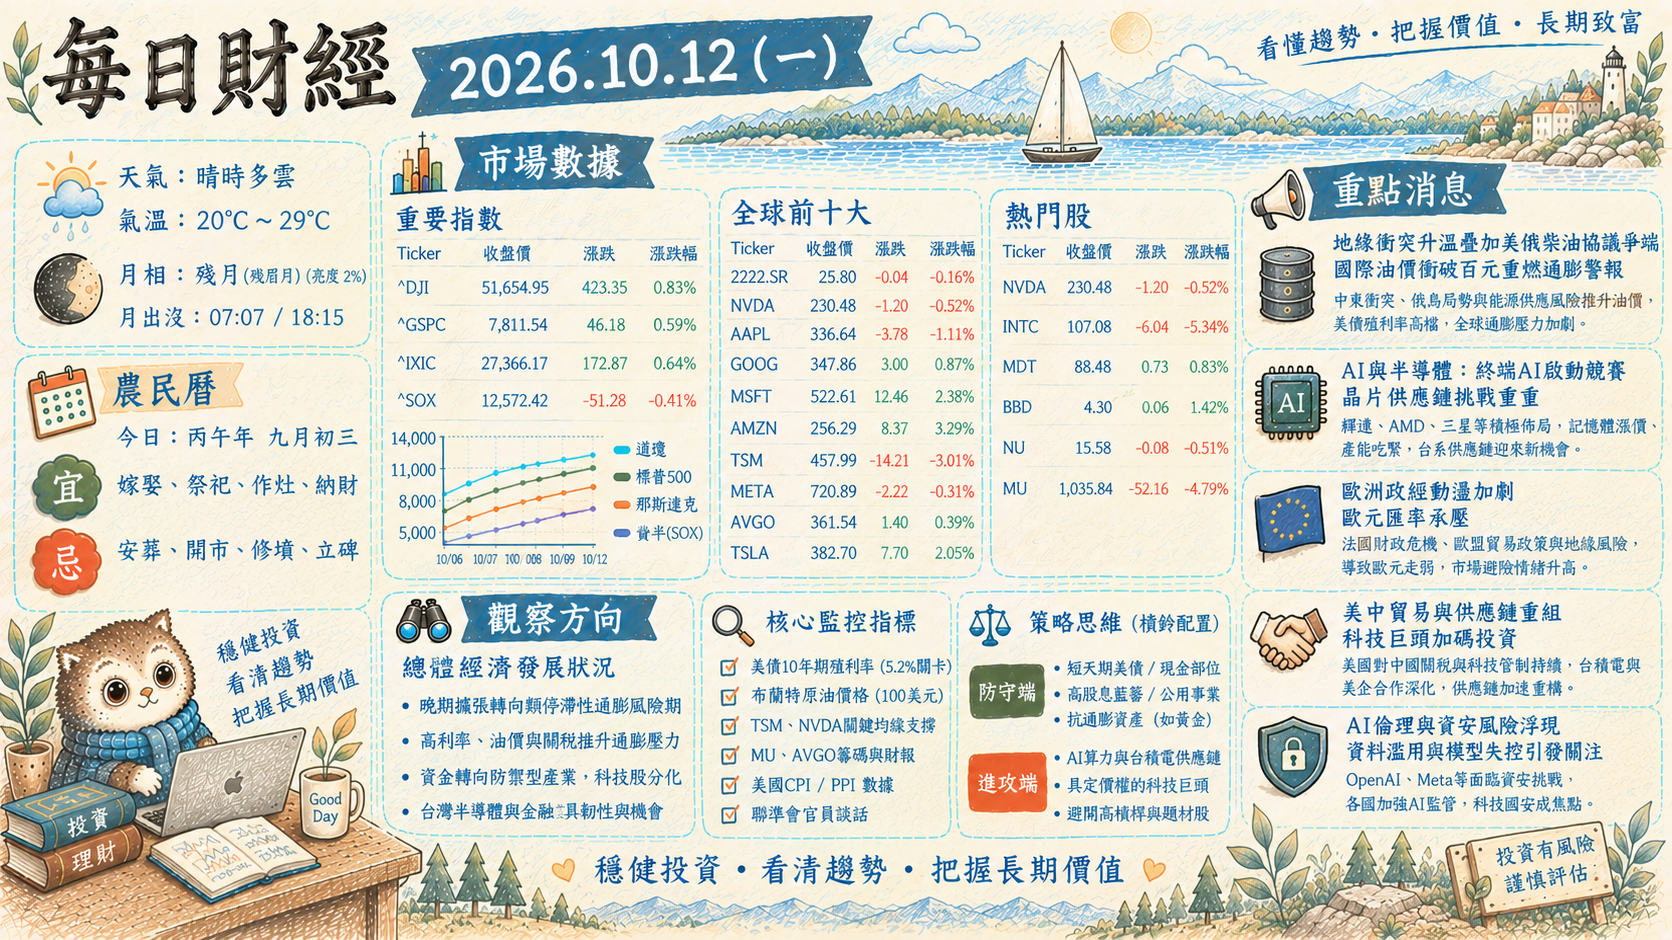
- 天氣: 陽光充足 ☀️
- 氣溫: 20°C ~ 29°C
- 月相: 蛾眉月 (眉月) 🌑 (亮度 2%)
- 月出沒: 07:07 / 18:15
# 農民曆
- 今日: 丙午年 九月初三
- 宜: 嫁娶, 祭祀, 作灶, 納財
- 忌: 安葬, 開市, 修墳, 立碑
# 市場數據
重要指數
| Ticker | Close Price | Change | Change Pct |
|---|---|---|---|
| ^DJI | 51,654.95 | 423.35 | 0.83 |
| ^GSPC | 7,811.54 | 46.18 | 0.59 |
| ^IXIC | 27,366.17 | 172.87 | 0.64 |
| ^SOX | 12,572.42 | -51.28 | -0.41 |
全球前十大
| Ticker | Close Price | Change | Change Pct |
|---|---|---|---|
| 2222.SR | 25.70 | -0.04 | -0.16 |
| NVDA | 229.28 | -1.20 | -0.52 |
| AAPL | 336.64 | -3.78 | -1.11 |
| GOOG | 347.86 | 3.00 | 0.87 |
| MSFT | 535.07 | 12.46 | 2.38 |
| AMZN | 262.43 | 8.37 | 3.29 |
| TSM | 453.31 | -4.68 | -1.02 |
| META | 718.67 | -2.22 | -0.31 |
| AVGO | 361.54 | 1.40 | 0.39 |
| TSLA | 382.70 | 7.70 | 2.05 |
熱門股
| Ticker | Close Price | Change | Change Pct |
|---|---|---|---|
| NVDA | 229.28 | -1.20 | -0.52 |
| INTC | 104.70 | -2.38 | -2.22 |
| MDT | 88.48 | 0.73 | 0.83 |
| BBD | 4.30 | 0.06 | 1.42 |
| NU | 16.12 | 0.74 | 4.81 |
| MU | 1,029.00 | -6.84 | -0.66 |
# 重點消息
地緣衝突升溫疊加美俄柴油協議爭端,國際油價衝破百元重燃通膨警報
葉門青年運動(胡塞組織)近期連續襲擊沙烏地阿拉伯利雅德機場,造成設施受損並迫使多國能源巨頭退出當地會議,中東緊張局勢推升原油期貨價格一舉突破每桶105美元大關。與此同時,川普宣稱已與俄羅斯達成放寬柴油制裁之出口協議,並要求烏克蘭停止攻擊俄國煉油廠,引發美跨黨派參議員痛批違法,烏國亦對能源停火協議持保留態度。地緣政治局勢動盪導致關鍵航道荷莫茲海峽與紅海風險居高不下,能源供給短缺隱憂直接打擊全球降息預期,市場再度面臨通膨回升與貨幣政策緊縮延長的雙重壓力。
美債殖利率與期限溢價飆至多年高點,華爾街示警恐引發信貸緊縮風暴
美債市場拋售潮延續,10年期美債殖利率維持在5%以上高檔,期限溢價更攀抵12年來新高。PIMCO警告殖利率若進一步衝破6%,避險基金停損賣壓恐重創股債市場;橋水基金創辦人達里歐亦示警,持續性的高利率與巨額政府債務將嚴重排擠民間資金,壓縮股市風險溢酬並醞釀信貸緊縮危機。儘管部分標售需求浮現短暫止穩跡象,但在通膨數據仍具黏性、關稅推升物價疑慮未除的背景下,債券市場劇烈波動正全面提高全球企業借貸成本,促使避險資金自新興市場與高估值科技股撤出。
美ITC對鴻海廣達啟動337專利調查,AI硬體鏈面臨智財與零組件雙重考驗
美商Vicor針對伺服器垂直供電架構對鴻海、廣達、台達電及立訊精密等20家供應商發起美國337專利調查。儘管台廠強調現有營運與出貨正常,但該案凸顯AI伺服器核心硬體技術的專利壁壘戰已全面白熱化。與此同時,AI關鍵光學元件傳出供不應求、產能滿載至2029年,亞馬遜則傳出擬斥資70億美元收購AI新創Decart,以強化自身自研軟硬整合。在下半年AI投資回報受市場嚴格檢驗之際,代工大廠面臨專利訴訟抗辯、零組件短缺及客戶資本支出審查放緩的三重挑戰,產業板塊加速進行利潤重新分配。
# 觀察方向
總體經濟發展狀況:步入「晚期擴張轉向類停滯性通膨」風險期
從當前總經數據與事件交叉比對來看,全球經濟正處於晚期循環(Late-Cycle)並伴隨「類停滯性通膨(Stagflationary)」威脅的脆弱階段。
- 通膨與利率螺旋難解:中東地緣衝突推升國際油價衝破105美元,疊加關稅壁壘與供應鏈摩擦,徹底粉碎全球央行的降息路徑。美債10年期殖利率穩居5%高檔、期限溢價攀至12年新高,實質借貸成本急升已開始對企業資本支出形成排擠效應。
- 盤面分化驗證景氣位階:股市表象雖維持漲勢(道瓊+0.83%、標普+0.59%),但結構極度分歧。資金撤離高本益比且受專利戰夾擊的半導體硬體族群(SOX -0.41%、TSM -1.02%、NVDA -0.52%),轉而湧入資產負債表強健、具自由現金流防禦性與定價權的超大型平台(AMZN +3.29%、MSFT +2.38%)。
- 潛在風險與利多:最大風險在於油價黏著推升公債殖利率衝向6%,恐觸發避險基金強制去槓桿的信用緊縮風暴;潛在利多則是科技巨頭轉向軟硬體自研整合(如亞馬遜併購),為高資本支出週期帶來實質變現支撐。
全球股市觀察點與策略思維
未來一至兩週,市場的核心風向球在於**「高利率與百元油價能否被企業獲利吸收,抑或引發估值全面下修」**。
- 指標一:長天期美債殖利率與布蘭特原油動向:緊盯10年期美債殖利率是否向上突破5.2%頸線,以及國際油價能否回落至百元之下;若雙雙維持高檔,將迫使資金進一步從科技股撤出。
- 指標二:AI硬體鏈關鍵支撐與代工籌碼:觀察台積電ADR(能否守穩450美元整數關卡)與輝達走勢。受美國ITC 337專利調查衝擊的鴻海、廣達等伺服器代工廠,其外資籌碼是否鬆動,將是AI硬體板塊能否止跌的關鍵。
- 指標三:實質通膨數據公佈與聯準會態度:關注即將出爐的物價指數及官員對百元油價的鷹派表態程度。
【老練投資人的策略思維】: 面對債市動盪與地緣政治,專業機構已啟動**「槓鈴配置(Barbell Strategy)」**。一方面拉高短天期國庫券與防禦型大宗商品(如能源相關資產)比重以鎖定無風險收益並對沖通膨;另一方面,僅保留具備極高自由現金流的雲端與軟體巨頭(如MSFT、AMZN),全面減碼高槓桿、受智財專利糾紛干擾且毛利受壓抑的純硬體代工族群,在流動性風險完全釋放前嚴格保持現金彈性。
- 本文內容由 AI 參照網路資訊分析,於
2026-10-12 09:08協助生成,僅供參考 - 如遇休市,資料為前一交易日收盤數據
- 來源: https://jtkf.cc/9Aq00e4