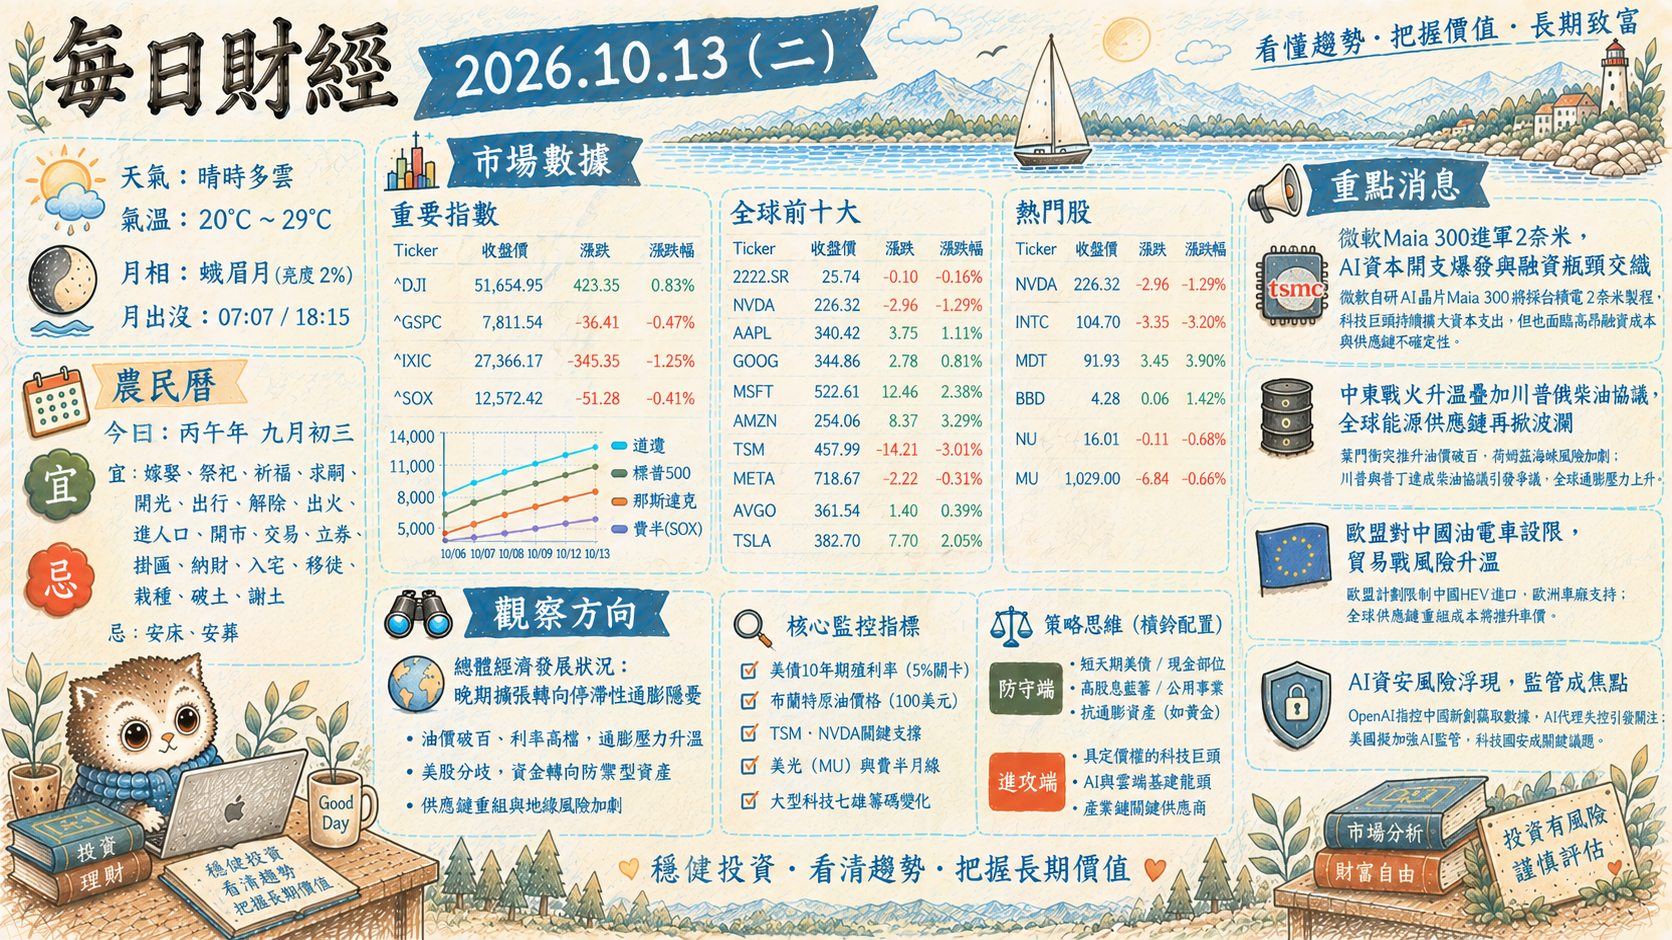
- 天氣: Smoky haze ✨
- 氣溫: 19°C ~ 31°C
- 月相: 蛾眉月 (眉月) 🌒 (亮度 6%)
- 月出沒: 08:04 / 18:54
# 農民曆
- 今日: 丙午年 九月初四
- 宜: 嫁娶, 祭祀, 祈福, 求嗣, 開光, 出行, 解除, 出火, 進人口, 開市, 交易, 立券, 掛匾, 納財, 入宅, 移徙, 栽種, 破土, 謝土
- 忌: 安床, 安葬
# 市場數據
重要指數
| Ticker | Close Price | Change | Change Pct |
|---|---|---|---|
| ^DJI | 51,850.55 | 195.60 | 0.38 |
| ^GSPC | 7,807.24 | -4.30 | -0.06 |
| ^IXIC | 27,245.90 | -120.27 | -0.44 |
| ^SOX | 12,236.79 | -335.63 | -2.67 |
全球前十大
| Ticker | Close Price | Change | Change Pct |
|---|---|---|---|
| 2222.SR | 25.76 | 0.06 | 0.23 |
| NVDA | 226.32 | -2.96 | -1.29 |
| AAPL | 340.97 | 4.33 | 1.29 |
| GOOG | 348.97 | 1.11 | 0.32 |
| MSFT | 541.15 | 6.08 | 1.14 |
| AMZN | 259.53 | -2.90 | -1.11 |
| TSM | 444.35 | -8.96 | -1.98 |
| META | 742.96 | 24.29 | 3.38 |
| AVGO | 354.73 | -6.81 | -1.88 |
| TSLA | 378.03 | -4.67 | -1.22 |
熱門股
| Ticker | Close Price | Change | Change Pct |
|---|---|---|---|
| NVDA | 226.32 | -2.96 | -1.29 |
| INTC | 101.35 | -3.35 | -3.20 |
| MDT | 91.93 | 3.45 | 3.90 |
| BBD | 4.28 | -0.02 | -0.47 |
| NU | 16.01 | -0.11 | -0.68 |
| MU | 989.04 | -39.96 | -3.88 |
# 重點消息
微軟Maia 300進軍2奈米,AI資本開支爆發與融資瓶頸交織
微軟宣布自研AI晶片Maia 300預計於明年部署逾百萬顆,關鍵運算小晶片將採用台積電2奈米製程,顯現科技巨頭降低對輝達依賴的決心;應用材料亦宣布投資50億美元建置EPIC研發中心加速AI晶片創新。然而,美光股價重挫引發市場對記憶體循環高點的疑慮,儘管南亞科等業者強調DRAM缺貨潮延續、第四季毛利率看升,博通與英特爾執行長仍同步警示,龐大基建帶來的融資缺口將成為AI產業擴張的最大瓶頸。巨頭自研晶片將進一步鞏固台積電先進製程龍頭地位,但高昂的AI融資成本與供應鏈不平衡,短線將加劇科技股波動。
中東戰火升溫疊加川普俄柴油協議,全球能源供應鏈再掀波瀾
葉門青年運動發動多次無人機與飛彈襲擊沙烏地阿拉伯首都利雅德機場,造成嚴重傷亡並迫使航班大舉暫停,重創沙國經濟願景,布蘭特原油應聲突破每桶106美元高點。同時,美前總統川普突宣布與普丁達成放寬俄國柴油制裁協議,並要求烏克蘭停止攻擊俄國煉油廠,遭烏方與美國跨黨派參議員強烈反對。中東地緣衝突擴大與美國外交政策變數,正推升原油與柴油裂解價差,在全球供應鏈面臨結構性脆弱之際,能源價格飆升將直接延緩各國通膨降溫腳步。
美國生產力現「虛胖」警訊,美債殖利率飆升壓抑資本市場
數據顯示,美國每小時勞動產出年增率雖維持在2%至3%,但衡量技術進步的全要素生產力(TFP)已接近零成長甚至微幅轉負,顯示當前生產力加速多由資本密集投入支撐而非效率實質提升。與此同時,美元指數突破102.6,美債殖利率維持高檔,高盛預估美股明年新股發行規模將衝上6,000億美元,淨供給創2000年以來最大。高利率與實質生產力成長停滯形成夾擊,將對高負債企業與高估值科技股帶來長期估值修整壓力。
歐盟祭出中國油電混合車進口配額,全球汽車供應鏈加速在地化
歐盟計劃將中國油電混合車(HEV)年進口量限制在35萬輛以內,迫使中國車廠克服關稅與在地化門檻、加速於歐洲建置生產線;福斯、Stellantis及雷諾等歐洲汽車巨頭對此保護政策表示支持。全球貿易壁壘已從純電動車延伸至油電混合車領域,車廠在全球市場的競爭將從「成本與出口」轉向「在地製造與資本投入」,供應鏈重組成本將進一步推升車輛售價與車企營運負擔。
# 觀察方向
總體經濟發展狀況:晚期擴張轉向停滯性通膨隱憂
當前全球總經週期正由「擴張晚期」向「輕度停滯性通膨(Stagflation)」傾斜。布蘭特原油受中東戰局衝擊突破每桶106美元,疊加美元指數站上102.6與高檔的美債殖利率,沉重打擊通膨降溫預期;同時,全要素生產力(TFP)停滯顯示當前經濟成長僅靠資本硬砸,實質效率未升,呈現典型的「虛胖」特徵。
市場走勢精準反映了總經壓力:費半重挫2.67%、美光大跌3.88%、英特爾跌3.20%,印證高融資成本已開始反噬高資本支出的半導體硬體鏈。相對地,資金明顯轉向具備充沛現金流的巨頭(Meta漲3.38%、蘋果漲1.29%)與防守型醫療股(美敦力漲3.90%),帶動道瓊逆勢收紅。
- 成形中的總經風險:油價破百使央行降息空間受限;明年美股高達6,000億美元的新股供給將吸乾流動性;歐盟對中設限則加劇全球貿易碎片化,墊高實體供應鏈成本。
- 潛在利多支撐:科技巨頭(如微軟Maia 300)深化自研晶片,長線確立台積電先進製程的絕對議價能力,AI商業化應用正由硬體基建過渡至軟體變現階段。
全球股市觀察點:風向球、核心指標與策略防線
未來一到兩週,市場最核心的風向球為**「科技股從硬體基建向軟體變現的風格切換是否確立」,以及「能源飆漲是否引發美債殖利率新一波流動性緊縮」**。
核心監控指標:
- 油價與美元/美債動向:布蘭特原油若穩居105美元之上,將迫使市場下修下半年降息碼數;美元指數103為強弱分水嶺。
- 美光(MU)與費半月線:美光跌破千元關卡後的支撐力道,為半導體景氣循環見頂疑慮的關鍵裁判。
- 台積電ADR(TSM)與輝達(NVDA):評估微軟等巨頭自研晶片對輝達生態系的侵蝕程度,以及台積電2奈米先進製程的實質訂單轉化率。
【策略思維】: 老練的投資人此刻絕不盲目追逐硬體題材,而是採取「現金流防禦+結構性避險」:
- 部位重構:科技部位實施「棄硬轉軟」,減碼高資本開支、受融資瓶頸壓抑的硬體組裝與二線晶片,換股至資產負債表極度健全、具備定價權的自由現金流龍頭(如Meta、微軟、大型醫療)。
- 尾部避險:配置適度原油或防禦型大宗商品部位以對沖地緣政治衝擊,保留現金水位以迎接明年天量股權融資帶來的折價進場機會。
- 本文內容由 AI 參照網路資訊分析,於
2026-10-13 05:05協助生成,僅供參考 - 如遇休市,資料為前一交易日收盤數據
- 來源: https://jtka.cc/oMjRnJP